
中国工业全产业链深度:全门类拆解、上下游格局、演进历程及相关企业解析
全球制造链条深刻重塑的当下,一个常被提及的事实是:中国是全球唯一覆盖联合国产业分类中全部工业门类的国家。
但规模与门类的绝对完整,并不自动等同于产业价值链的高端锁定。
当工业增加值跨过41.7万亿元大关、制造业增加值连续十六年位居全球第一时,真正的商业课题已经从“如何建全门类”转向“如何在每一个细分节点上获取超额收益与安全冗余”。
庞大体系背后,是极其严密的成本结构、协作效率与产业演进逻辑。
01.
行业定义:
现代工业的协同体系
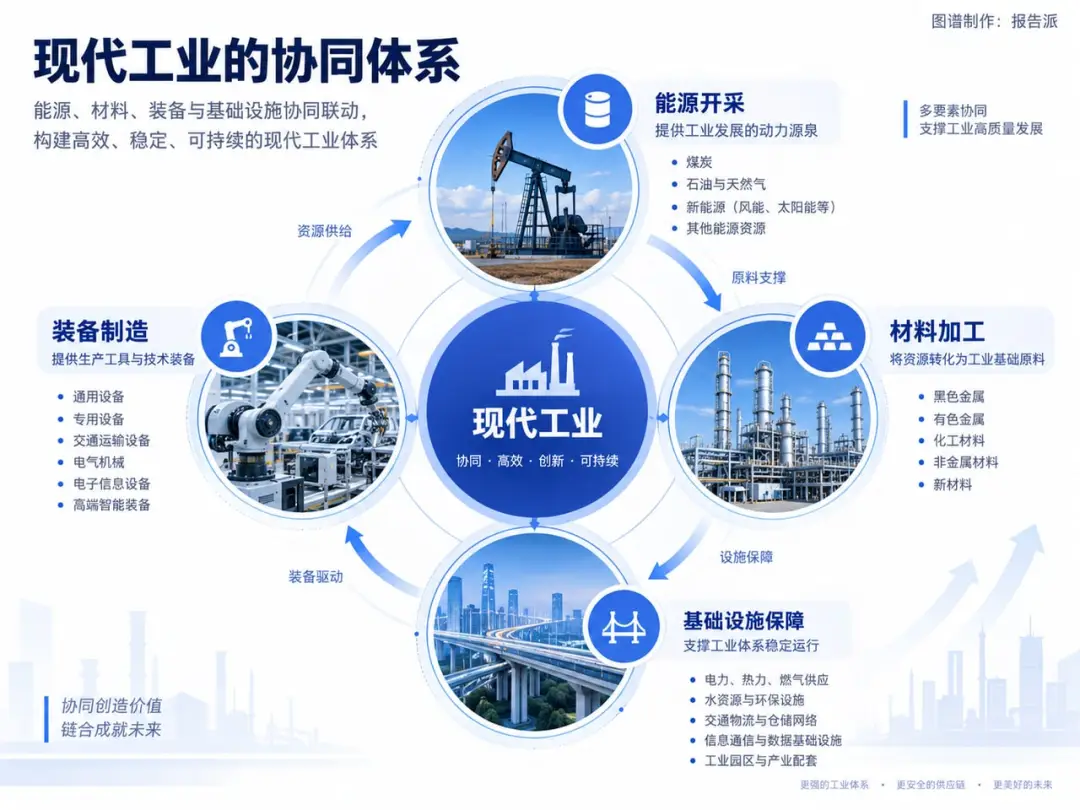
现代工业不仅是物理意义上的厂房与流水线,更是一套高度协同、自我演进的物质生产与供给体系。
它通过能源开采、材料加工、装备制造与基础设施保障,将自然资源转化为具备商业价值与社会效益的终端产品。
工业体系的竞争力,本质上取决于要素流转的效率、供应链的抗风险能力以及技术创新的变现速度。
02.
行业分类:
三门类与四十一大类结构
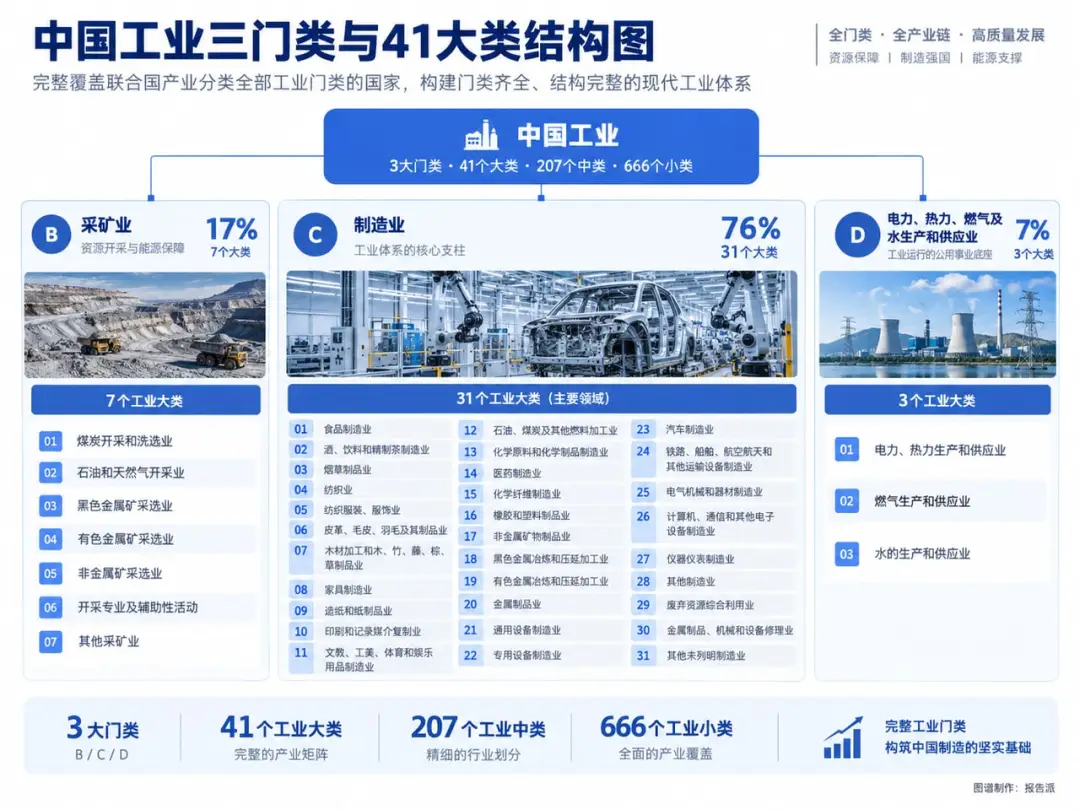
我国工业体系通过层级递进的颗粒度划分,形成了清晰严密的产业矩阵。结构上划分为3大门类(代码B、C、D),下设41个工业大类、207个工业中类以及666个工业小类。
采矿业(占比约17%):包含7个工业大类,承载资源开采与能源保障功能。
制造业(占比高达76%):作为绝对核心,覆盖31个工业大类,具体包含食品轻工、纺织服装、石化化工、冶金金属、装备制造、电子信息等重点板块。
电力、热力、燃气及水生产和供应业(占比约7%):包含3个大类,为整个工业运转提供公用事业底座。
03.
发展历程:
从工业化起步到绿智重塑
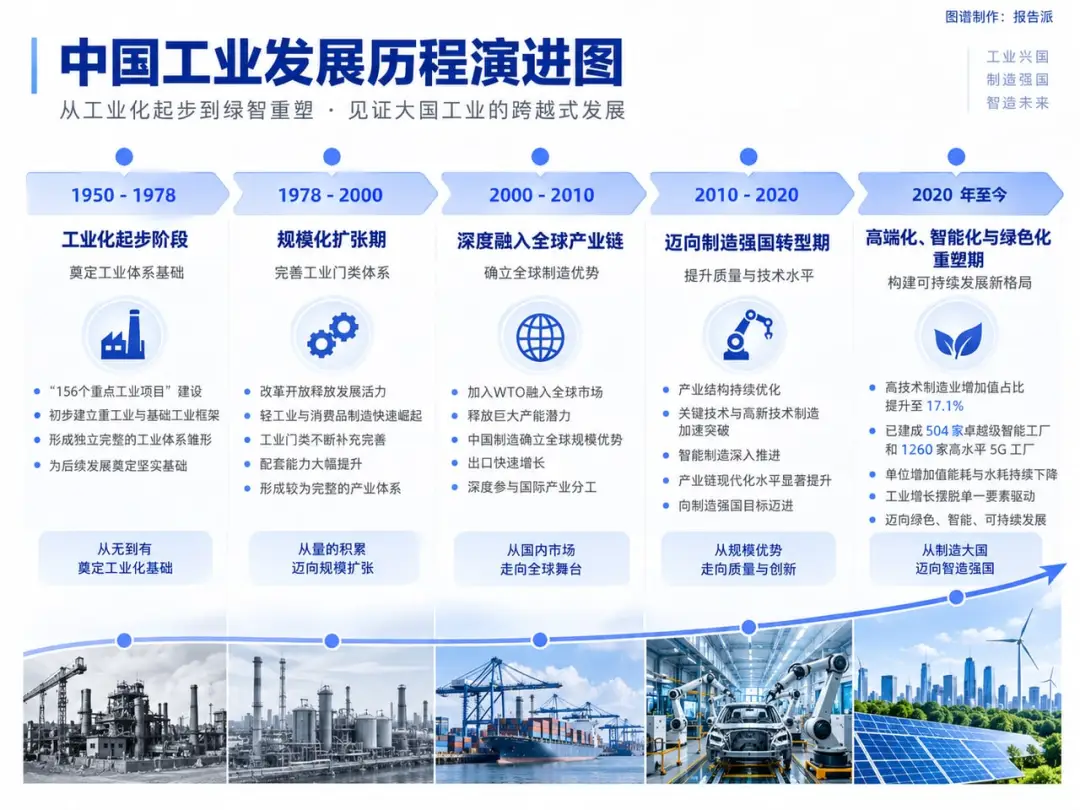 我国现代工业体系的建立与演进,经历了一个从“奠基”到“融入”再到“自主演进”的长期过程:
1950—1978年(工业化起步阶段):通过“156个重点工业项目”的建设,初步搭建起重工业与基础工业的框架。
1978—2000年(规模化扩张期):轻工业与消费品制造快速崛起,工业门类的补充与配套能力大幅提升。
2000—2010年(深度融入全球产业链):加入WTO释放了极大的产能潜力,中国制造正式确立了全球规模优势。
2010—2020年(迈向制造强国转型期):产业结构持续优化,关键技术与高新技术制造加速突破。
2020年至今(高端化、智能化与绿色化重塑期):规模以上高技术制造业增加值占比已提升至17.1%。全国范围内,已建成504家卓越级智能工厂和1260家高水平5G工厂。单位增加值能耗与水耗持续下降,工业增长正摆脱单纯的要素堆砌模式。
04.
产业链全景:
上下游解构与价值流动
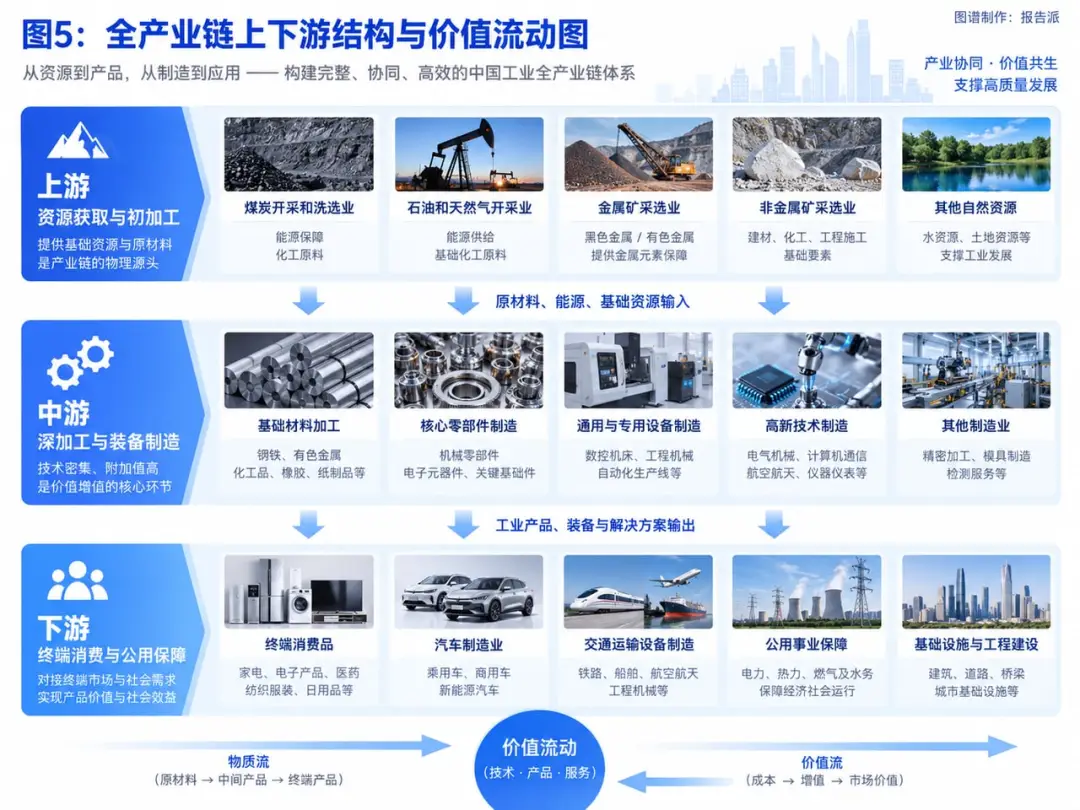
工业产业链的运作,本质上是物质与价值在上下游之间的流动与增值。全产业链的完整性,决定了系统性抵御外溢风险的能力。
上游环节(资源获取与初加工):作为产业矩阵的物理源头。煤炭开采和洗选业保障能源底线与化工原料;石油和天然气开采业支撑能源消耗与基础有机化工原料合成;黑色金属与有色金属矿采选业为中游冶金及高端材料提供金属元素保障;非金属矿采选及辅助活动为建材、化工和工程施工提供基础要素。上游盈利能力受宏观周期与资源禀赋影响极大,成本波动迅速向下游传导。
中游环节(深加工与装备制造):作为体系中体量最大、技术密集度最高的环节,承载着价值增值的主要任务。基础材料加工将矿产转化为钢铁、有色金属、化工品、橡胶及纸制品;核心零部件制造专注于机械零部件、电子元器件及关键基础件的精密加工;通用与专用设备制造涵盖数控机床、工程机械与自动化生产线,直接决定工业生产的效率边界;高新技术制造聚焦电气机械、计算机通信、航空航天及仪器仪表,其商业模式正从卖硬件设备转向“硬件+软件+数据服务”的综合解决方案。
下游环节(终端消费与公用保障):直接对接终端消费市场与基础设施。终端消费品涵盖家电、电子产品、医药、纺织服装及日用品,反映内需活跃度;汽车制造业(含乘用车、商用车及新能源汽车)展现出极强的产业链带动力与附加值捕获能力;铁路、船舶、航空航天等大型交通运输设备制造构成了国家战略装备的核心支柱;公用事业保障(电力、热力、燃气及水务)为整体经济体的高效运转提供持续的能源与资源循环。
05.
相关企业:
千万级微观节点的内循环网络
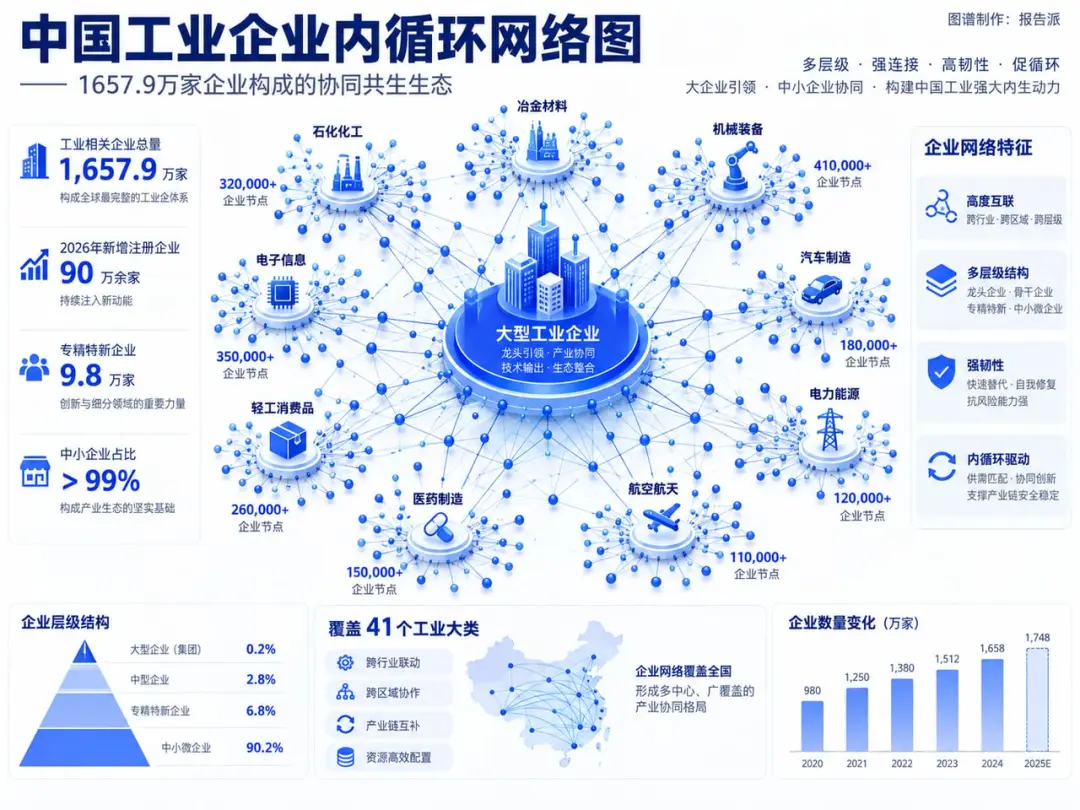 超大基数的企业网络,是中国工业具备极强韧性的底层密码。全系统相关企业规模已达到1657.9万家。仅在2026年,新增注册企业就达90万余家。
这不仅包含少数具备全局掌控力的大型龙头企业,更由数以百万计的中小型专精特新企业构成。
企业节点在41个工业大类间高度互联。多层级、多节点的网络结构,赋予了体系在面对供应链断裂风险时快速替代与自我修复的能力。
06.
演进逻辑:
从“大而全”迈向“高而精”
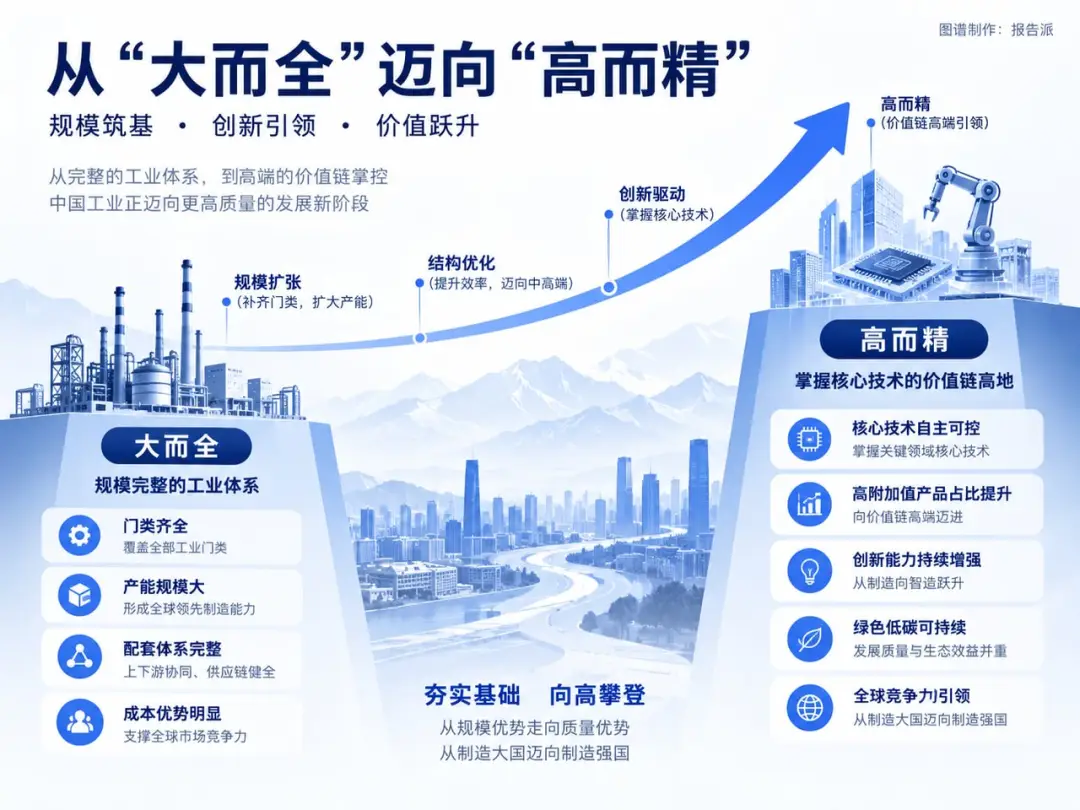
中国工业的发展逻辑,正经历一次根本性的重塑:
2000年以前(规模扩张):核心目标是补齐门类、扩大产能,形成规模经济。
2000—2010年(结构优化):靠融入全球产业链消化过剩产能并提升制造工艺。
2010—2020年(创新驱动):致力于突破高端装备制造,开启数字化改造。
2020年之后(高质量发展):重心全面落在了“高质量发展”与“核心技术自主可控”。
“大而全”构筑了不可替代的安全底盘和规模红利,“高而精”才决定了产业在国际分工中的定价权与利润分配比例。
在未来的产业竞争中,庞大的工业底盘固然能保证系统不坍塌。但当技术迭代周期大幅缩短、全局要素成本上升时,这个庞大的工业网络能否在不牺牲灵活性与创新活力的前提下,完成向价值链顶端的跃升?