
1945-2026,从「无尽的前沿」到「新黄金时代」,从二战时期到智能时代,科学创新没有尽头!
两份相隔81年的美国政府科学报告,
一部国家与科学关系的思想史,一面照见中美科技竞合未来的镜子
「2026年是一个奇妙的年份。5月14日,北京人民大会堂东门外广场,军乐团奏响美国作曲家苏萨写于1899年的《越过海洋的握手》,中美元首确立"建设性战略稳定关系"新定位;9月23日至25日,中方元首对美国进行国事访问,双方进一步同意构建"基于尊重、公平、对等的中美建设性战略稳定关系",并约定建立中美人工智能对话机制。也正是在这两次握手之间,白宫发布了这份81年来对美国科技体系首次"全面重新思考"的报告。读懂这两份报告,就读懂了国家介入创新的全部理由与全部手段的演变;把它们放进中美的坐标系,就能看清未来十年科技竞争的底牌与合作的空间。」
1945年7月5日,华盛顿的夏天闷热。一位55岁、工程师出身的科学家,把一份报告放上了新任总统杜鲁门的案头。
32天后,广岛上空升起了他参与缔造的蘑菇云。这位科学家叫范内瓦·布什——他在二战中领导了一个传奇机构「科学研究与发展局」(OSRD),用2200多份合同、超过90亿美元(2022年币值)的战时投入,把6000名科学家编进了战争机器:雷达、青霉素规模化生产、近炸引信,都出自他的账本。曼哈顿工程,最初也握在他手里。
他递交的这份报告,叫《科学:无尽的前沿》。
81年后,2026年7月21日,还是华盛顿。白宫科技政策办公室(OSTP)主任迈克尔·克拉齐奥斯,向另一位总统递交了另一份报告——《科学:新黄金时代》。总统在回信里特意写下这样一句:正如二战末期,罗斯福总统也给他的科技顾问布什写过「一封像这样的信」。
81年,两份报告,两个7月。一份诞生于战争废墟的边缘,那一年全世界第一台计算机ENIAC(埃尼亚科)开始运行,必是美国的目标是“Make America Great”。另一份诞生于建国250周年的庆典之中,这一年全球已经迎来AI(人工智能)/SI(超级智能)时代,此时美国的目标是“Make America Great Again”。
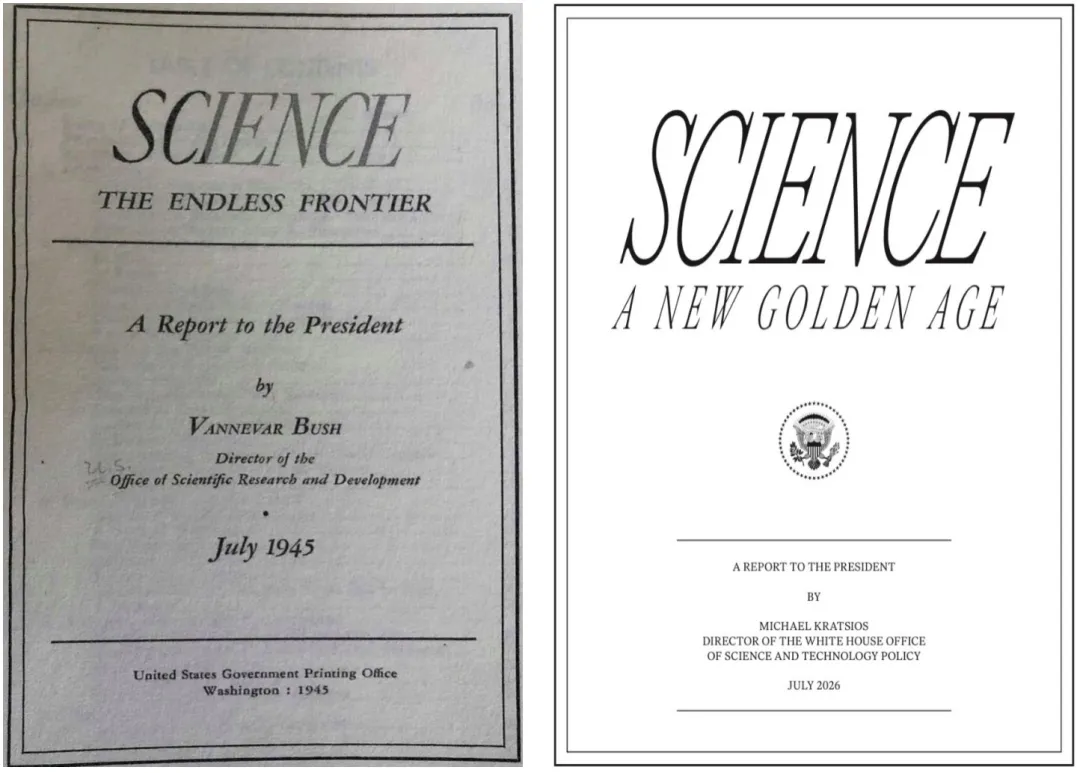
左:1945年《科学:无尽的前沿》|右:2026年《科学:新黄金时代》
(报告封面,来源:美国国家科学基金会NSF / 白宫科技政策办公室OSTP)
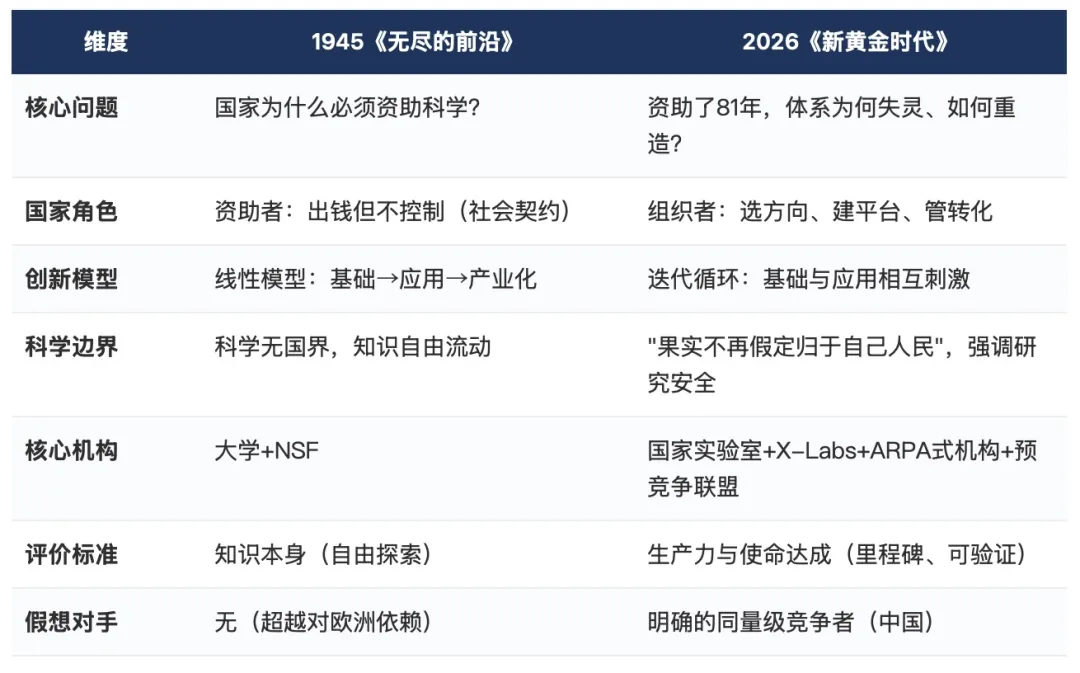
这不是一次简单的历史巧合。白宫把2026年报告定位为「自1945年以来对美国科技体系的首次全面重新思考」——翻译成大白话:过去81年美国建的那套科学机器,被官方宣告需要推倒重想。
而就在这两份报告之间,世界地图的东边,另一个大国完成了人类史上最大规模的科技追赶。2024年,中国的研发经费按购买力平价计算首次超过美国——这是自1945年以来,美国第一次在「为国家科学花多少钱」这件事上,交出第一的位置。
2026年5月和9月,中美元首在半年之内互访,谈出了一个新词:「基于尊重、公平、对等的建设性战略稳定关系」。AI时代的大幕拉开,两个超级大国站在同一场技术革命的两端。
所以这篇文章想讲清楚三件事:美国政府这81年里,为何以及如何介入科学和创新;这81年变在哪里、没变在哪里;以及在AI重塑科学本身的今天,中美这两个「最重量级选手」的竞争将怎么走、合作空间在哪里。
故事有点长。但这两个81年,值得读完。
— 壹 —
1945:一份报告回答「国家为什么需要科学」
战争的遗产,与一个工程师的远见
先说清楚布什拿到的是什么考题。
1944年11月17日,罗斯福给布什写了一封信,问了四个问题,核心就一句:战时这套动员科学的方法,和平年代该怎么用?罗斯福没能等到答案——他在1945年4月去世了。7月,布什把报告交给了杜鲁门。
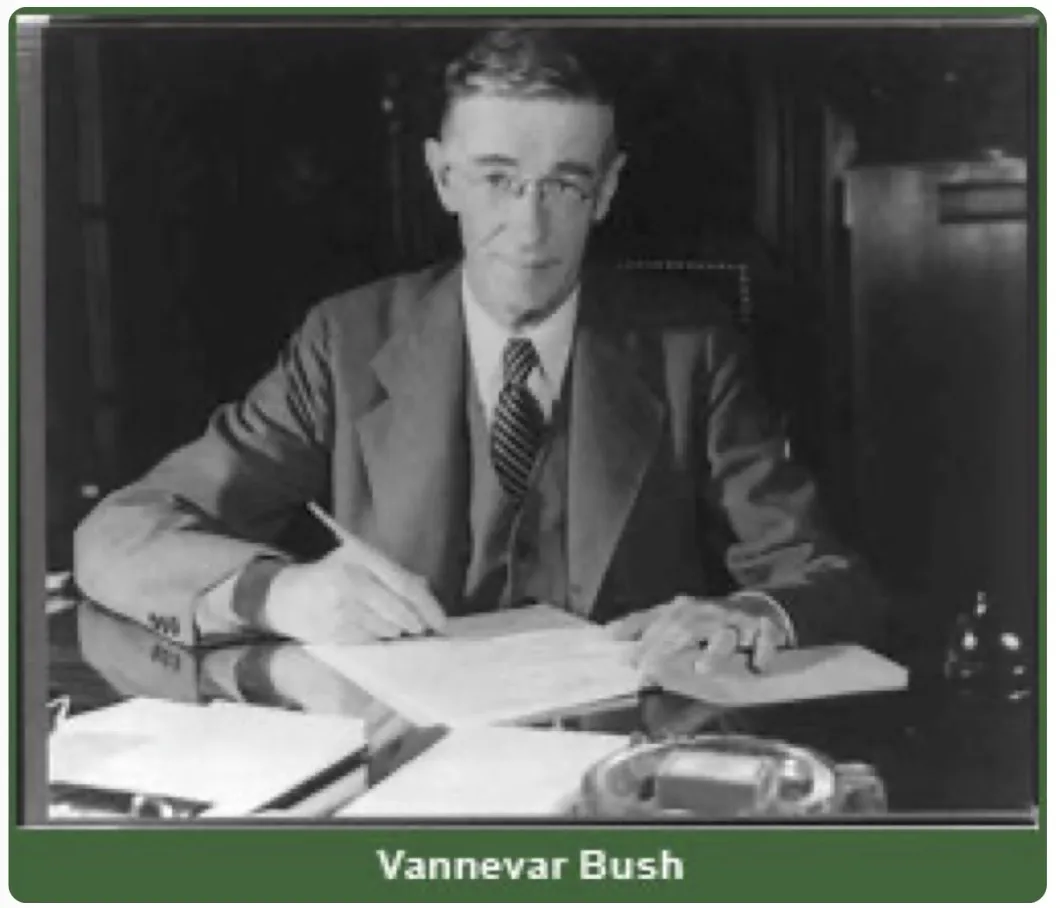
范内瓦·布什(1890–1974):OSRD主任、MIT工程学院前院长、「美国科学政策之父」(图片来源:Wikimedia Commons,公有领域)
布什的答案,浓缩成一句狠话:
「科学进步是一种必需。如果没有科学进步,在其他方面再多的成就,也不能确保我们的健康、繁荣和安全。」
这句话在今天听来平淡,在1945年却是石破天惊。因为在此之前的150年里,美国联邦政府从未把「支持科学」当成过国家职责。美国文化敬重发明家,政府也资助过地质勘探、农业研究,但从来没有一份文件宣告:科学事业,是联邦政府的分内之事。
为什么1945年要立这个flag?布什给出的论证链,是整份报告最精彩的部分——
第一,基础研究是「科学资本」,而资本会枯竭。布什打了个比方:基础研究填补的是一口井,「所有实用知识都从这口井里打出来」。新产品新工艺并非凭空成熟,它们建立在新的原理和概念之上,而这些原理概念,来自最纯粹的基础研究。只取款、不存钱,井迟早见底。
第二,市场不会为「不考虑实用目的的研究」买单。企业资助研究是为了两三年内能变现的成果,基础研究的回报周期动辄二三十年——这是一个典型的市场失灵领域。谁不出钱,谁就没有井。
第三,安全。布什写道:「一个依靠别国获得新的基础科学知识的国家,其工业发展将步履迟缓,其在世界贸易中的竞争地位也将疲软无力,无论其机械技术多么高超。」雷达和青霉素刚刚证明过这一点——科学,就是新的国界。
那么政府该怎么介入?布什的设计精妙到近乎狡猾,他提出了后来被称为「科学的社会契约」的架构:
政府出钱,但不办科研——基础研究放在大学,由「一小群熟谙自然基本规律的天才」去做;政府资助,但不控制——用长期合同保障科学家的探索自由,不设行政指挥棒。作为回报,科学成果最终会转化为经济和社会效益。企业则负责把发现变成产品。
政府出钱、大学研究、企业商业化——
一条从「井」到「自来水」的流水线。
这就是影响了此后80年全球创新体系的「线性模型」:基础研究→应用研究→技术开发→商业化,知识像流水线一样从上游流向下游。布什本人未必把它看得那么机械,但这份报告确实让整整两代政策制定者相信:只要守住上游那口井,下游自然有水喝。
落地并不顺利。布什想要一个由科学家自治的独立机构,国会警惕权力集中,拉锯了整整五年。1950年,国家科学基金会(NSF)才终于成立——首笔拨款22.5万美元,1952财年预算350万美元。按布什自己的设想,这个数「2500万到1亿美元起步」都算克制的。
小归小,闸门开了。此后发生的事情,是20世纪最壮观的「政策复利」之一:
1901–1939年,全球三大科学类诺贝尔奖(物理、化学、生理学或医学)获奖者中,美国机构出身者只占12%——科学中心在欧洲,这是自牛顿以来的常态。
1945年布什报告之后至今,这个数字变成了58%(312人/534人,按获奖时机构国别统计,Nobel官方数据库)。1990年代一度冲到72%。
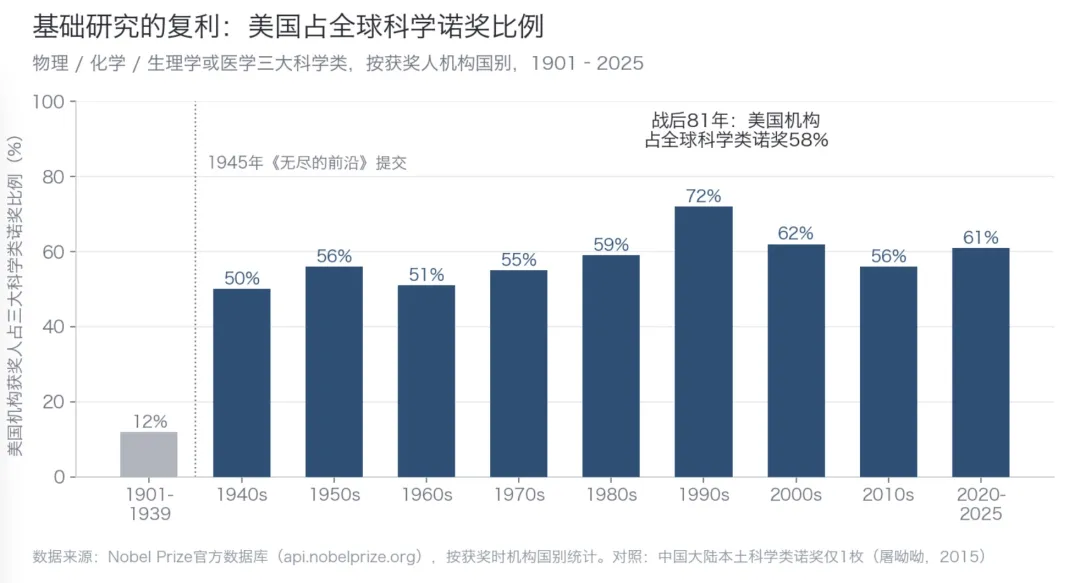
美国机构获奖人占全球三大科学类诺奖比例(1901–2025)。数据来源:Nobel Prize官方数据库,按获奖时机构国别统计;中国大陆本土科学类诺奖至今仅屠呦呦1枚(2015年)
顺带说一句这组数据里藏着的一个细节:若按出生国统计,美国本土出生的诺奖者只占33%——超过三分之一的美国科学诺奖,由移民科学家摘取。这个细节,81年后会被反复提起。
布什报告还有一个常被低估的板块:人才。报告用整整一章谈科学教育,警告「科学人才的浪费是国家的灾难」。这个伏笔,12年后被一颗苏联卫星引爆。
— 贰 —
80年:美国政府的三次转身
从第一出资人,到生态架构师
如果说布什报告回答了「为什么」,接下来80年,美国政府用行动回答了「怎么干」。这条弧线可以分为三幕。
第一幕:惊吓驱动的黄金年代(1957–1970年代)。
1957年10月4日,苏联把一颗83.6公斤的金属球送上了天。斯普特尼克的哔哔声,让美国举国患上「落后焦虑症」。接下来的12个月里,美国一口气成立了三个机构:国防部高级研究计划局(ARPA)、国家航空航天局(NASA),还通过了《国防教育法》砸钱培养理工科学生——布什报告里的人才伏笔,至此兑现。
钱的流向更夸张。联邦研发支出占GDP的比重,从1953年的0.71%一路拉升,1964年摸到历史顶点1.86%。NASA在1966财年独占联邦预算的4.4%——每100美元联邦开支里,4.4美元用于登月。整个阿波罗计划花掉258亿美元(1973年币值),折合今天约3090亿美元,动员约40万人。
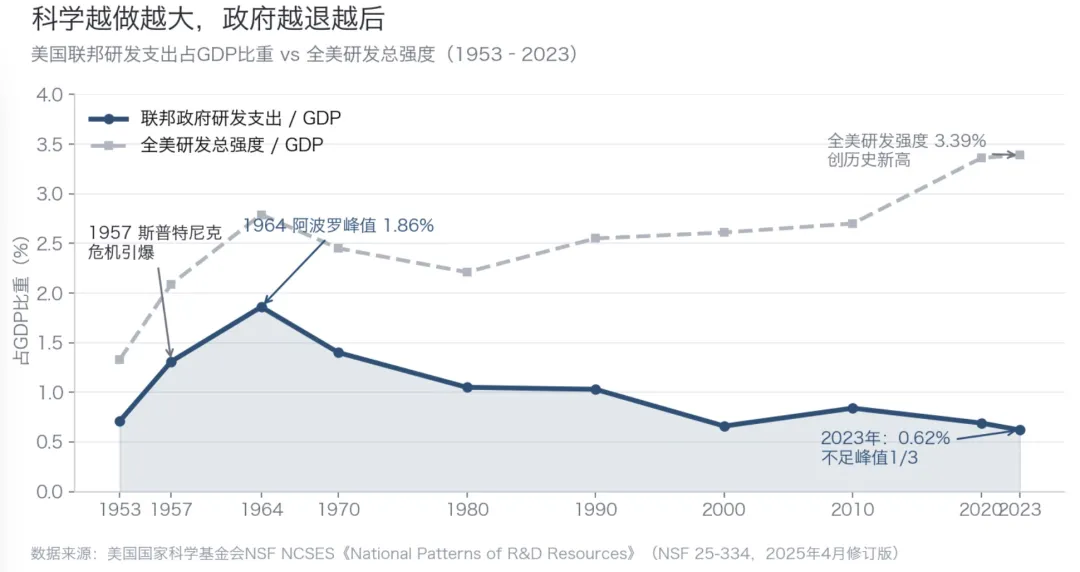
联邦研发支出占GDP比重 vs 全美研发总强度(1953–2023)。数据来源:NSF NCSES《National Patterns of R&D Resources》(NSF 25-334,2025年4月修订版)
看这张图,你会发现一个惊人的剪刀差:60年过去,美国的科学越做越大,联邦政府的投入占比却一路走低。1964年之后,联邦曲线再没回到过1.9%,2023年只剩0.62%——不足峰值的四分之一。而同期全美研发强度(灰虚线)翻了一倍多,2024年达到3.44%的历史新高。
这不是政府躺平了。这是第二幕的故事。
第二幕:规则的革命(1970年代末–2000年)。
1970年代末,美国经历了滞胀、越战创伤,还有日本半导体的正面碾压——1980年代初,日本一度拿走全球存储芯片半壁江山。联邦财政吃紧,直接砸钱的模式难以为继。
美国政府的应对,堪称教科书级的「换打法」。1980年前后,一年之内连出三招:《拜杜法案》(联邦资助产生的发明产权下放给大学)、《史蒂文森-怀德勒技术创新法》(联邦实验室向产业开放)、研发税收抵免(企业研发费用抵税)。1987年,又拉14家芯片厂与DARPA合组SEMATECH联盟,硬生生把半导体制造从日本手里抢了回来。
拜杜法案的效果有多猛?大学年度专利授权量从1979年的不到250件,涨到2018年的超过7500件,70倍;2001–2025年间,美国学术技术转移孵化初创公司19027家、上市新产品17252个(AUTM统计)。「政府出钱、大学研究」的布什链条,被装上了一台商业化引擎。
企业也接棒了。1980年前后,企业研发出资首次反超联邦政府,此后差距越拉越大:
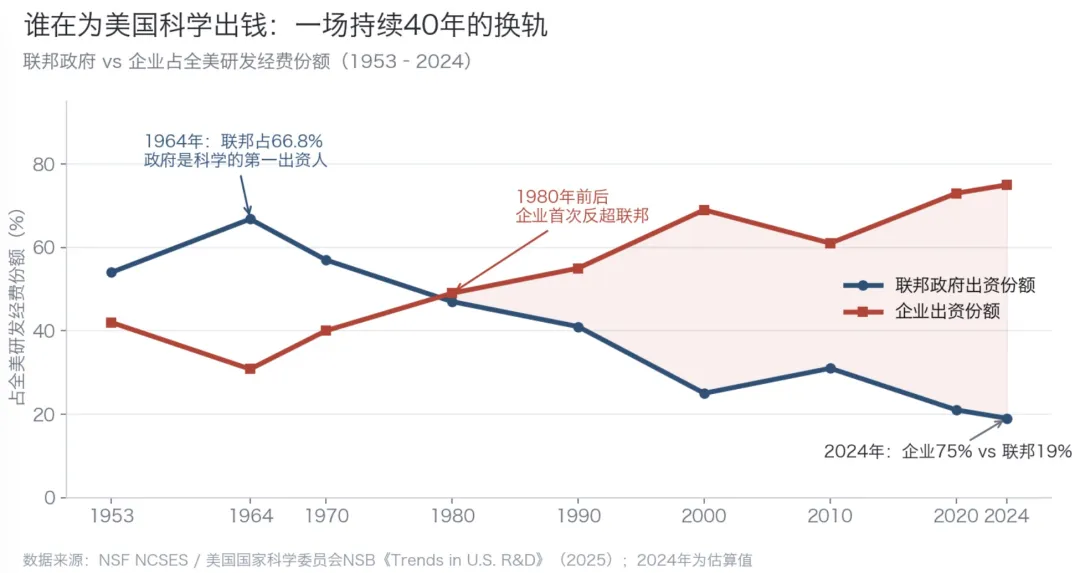
联邦政府 vs 企业占全美研发经费出资份额(1953–2024)。数据来源:NSF NCSES / 美国国家科学委员会《Trends in U.S. R&D》(2025);2024年为估算值
1964年,联邦政府出资占全美研发的66.8%——政府是科学的绝对房东。到2024年,企业占75%,联邦只剩19%。更扎心的是不变价口径:按2017年美元计算,联邦研发经费2010年为1413亿,2023年为1410亿——13年零增长,而同期全美研发盘子翻了一倍多。
所以这一幕的实质是:美国政府从「科学的第一出资人」,转型成了「创新生态的架构师」——它不直接给大部分钱了,但它制定产权规则、税收激励、组织联盟,用制度杠杆撬动企业和市场的钱。
第三幕:对手驱动的再国家化(2016–2026年)。
第三幕的起点不是某个法案,而是一组数据:中国的研发经费、论文、专利在2010年代接连登顶。美国的反应是一连串立法狂飙——2007年《美国竞争法》、2021年参院通过《无尽前沿法案》(USICA,直接向布什致敬的命名)、2022年《芯片与科学法案》十年2800亿美元。布什的名字,成了对华竞争动员令上的旗号。
把三幕连起来看,美国80年的「介入逻辑」一目了然:每一次介入升级,都由危机触发——先是战争,再是苏联卫星,再是日本半导体,如今是中国与AI。而在出资与规则之间,政府的重心不断摆动。这套体系最终长成了人类史上最庞大的科研机器:2024年美国研发总支出9930亿美元,占GDP的3.44%,全球第一的创新指数常客。
但就在机器最庞大的时候,2026年7月,管理者提交了一份内部诊断书。
— 叁 —
2026:新黄金时代,一场「向自己开刀」的反思
不是钱不够,是机器钝了
先说结论:2026年这份《科学:新黄金时代》报告,通篇最反直觉的地方在于——它表达的不是「投入不够」的焦虑。
恰恰相反。报告承认:过去几十年,美国的研发投入、科研人员数量、知识产出都在持续增加。问题在于,科学生产率并没有同步提高。投入的加法,没换来产出的乘法。
报告给出的证据相当硬核,随手摘三条:
其一,制药业的「反摩尔定律」:自1950年以来,每10亿美元研发投入产出的新药数量,按通胀调整后下降了约80倍,大约每九年减半。NIH预算自1990年代以来翻倍以上,突破性疗法却没有同比例增长。
其二,芯片业的「思想生产率」:自1970年代初以来,要维持摩尔定律节奏的晶体管密度翻倍,所需研究人员数量增长了18倍以上——换算下来,「点子生产率」每年下降约7%。
其三,一个年轻科学家申请联邦资助的故事:写申请书要花两到四个月,NIH二月提交、年底才知道结果,个别资助周期长达20个月——「差不多够波音747从图纸走到量产」。从1991年到2025年1月,联邦政府对科研合同新加了至少270项合规要求。
报告发明了一个辛辣的概念:「在位税」(Incumbency Tax)——知名大学、老牌实验室、资深团队凭借声望滚动获取资源,而新面孔、新机构、非共识想法挤进体系的成本越来越高;传统同行评议天然偏好风险低、容易达成专家共识的方案。科学越成熟,越奖励「不犯错」,而不是「敢下注」。
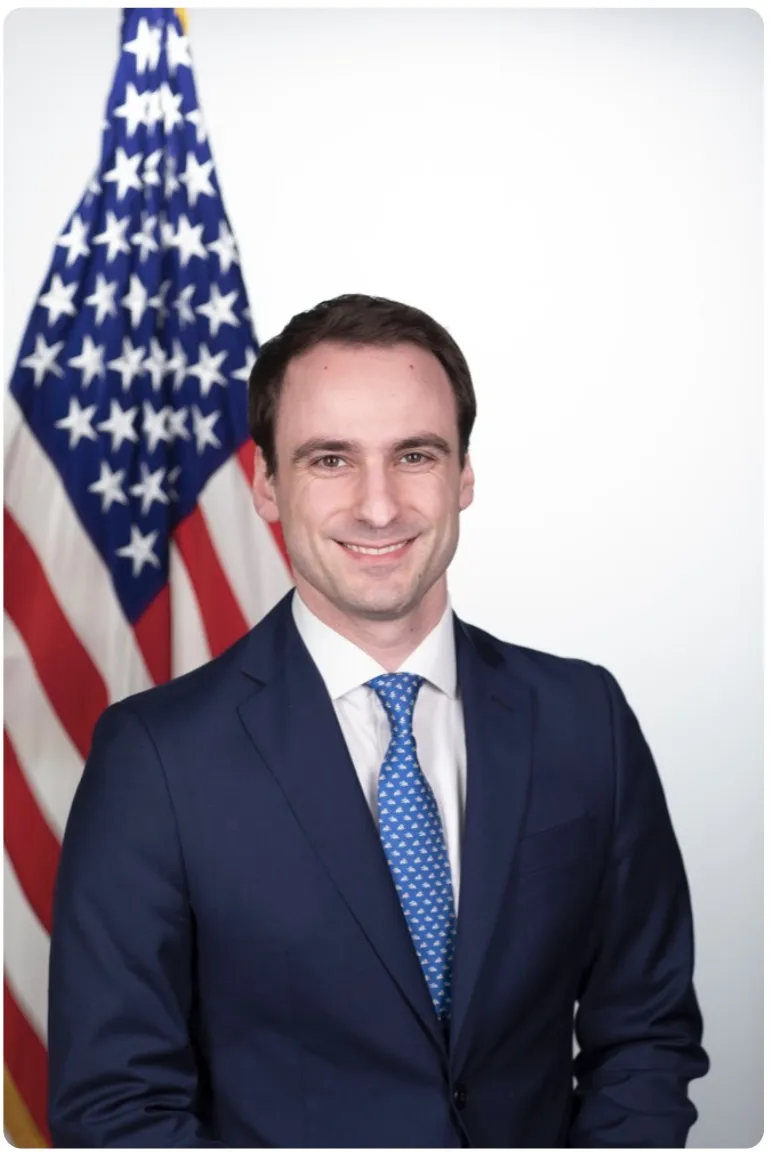
迈克尔·克拉齐奥斯:白宫科技政策办公室(OSTP)主任、2026年报告提交人(图片来源:白宫 / Wikimedia Commons)
诊断之后,报告连开三枪,每一枪都打在布什报告的遗产上——
第一枪,宣告线性模型死亡。报告原文写道:「发现与技术进步的线性模型已不再成立」,现代发现是「基础与应用之间的迭代循环」。布什那口「井」的比喻被抛弃了——知识不再是上游流到下游的单行道,而是研产销反复缠斗的旋转门。
第二枪,宣告「科学无国界」终结。报告说得直白:面对竞争对手「用我们绝不容忍的手段」抢占战略技术价值链,「我们不能再假设美国科学的成果将自动归于我们的人民」。这句话是对布什时代全球主义科学观的一次公开处刑——发源于战时的国界意识,在AI时代彻底回归。
第三枪,把AI钉进科学的心脏。报告称AI是「科学发现的新仪器」——与望远镜、显微镜、加速器同列的工具革命。但报告同时给出了全书最精彩的一个警告,原文用了个森林防火的类比:
「美国扑灭山火扑了一个世纪,每次干预都像是成功。但扑灭了小火,就让枯木和灌木不断堆积——直到不可避免的大火烧成无法控制的燎原之势。AI对科学可能干同样的事:让每个研究者看起来更多产,却让灾难性系统失灵的条件悄悄累积。」
「如果科学的障碍只是论文、申请和同行评议的数量,我们早就活在科学黄金时代了。但我们没有。」
——这段话,值得所有正在用AI批量生产论文的科研机构贴在墙上。
药方是四大支柱:以科学家为中心(评审专家「一票推荐权」黄金票、快速资助通道、长周期稳定资助)、多元化资助机制(引入风险投资式的「再资助模式」,按阶段成果决定追加)、重建工业肌肉(联邦实验室向产业全面开放、组建预竞争联盟、设立「登月规模」大挑战)、AI革命准备(全面推进AI for Science)。
旗舰项目就是「创世纪计划」(Genesis Mission)。2025年11月由总统行政令启动,能源部牵头,要把超级计算机、AI模型、科学数据集和实验设施整合成一台「科学发现引擎」,目标是在十年内把美国科学生产力翻倍。2026年7月报告发布次日,白宫宣布了超过50亿美元的联邦投入、278个入选项目;8月7日,能源部进一步启动「创世纪开放模型计划」,开发面向科研的开放权重基础模型,首个模型命名为Genesis-Science-1(GS1)。
这份报告的底层算盘是什么?能源部的17个国家实验室、约4万名科学家工程师、每年约200亿美元经费——全球最大的科学基础设施群,正被激活成AI时代的「国家科学云」。
把2026年报告和1945年报告并排放在桌上,你会发现一条隐藏的对称轴:
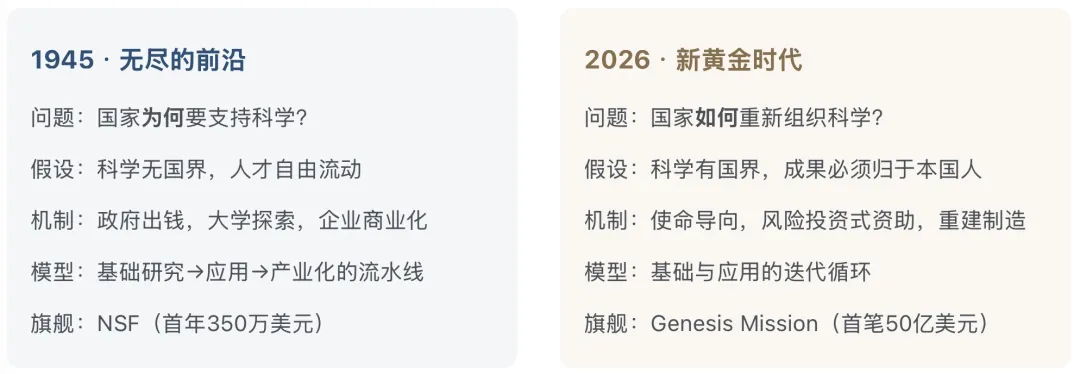
变的是方法:从「资助自由」到「组织使命」,从「等成果」到「抢成果」。
不变的只有一个字都没写错的前提:联邦政府,仍然是美国科学的最终责任人。81年前布什说「科学进步是一种必需」,81年后克拉齐奥斯说「这是通往黄金时代的地图」——两份报告隔空击掌,确认了同一个国家共识:科学,是联邦政府的分内之事。
顺便说一��这笔账的现实感:50亿美元听着唬人,对照美国2024年9930亿美元的研发总盘子,只占0.5%。2026年报告真正的分量不在钱,而在「范式宣判」——它用官方身份宣告了一个时代的组织方式过期了。
2026年9月29日,《人民日报》刊发中国工程院党组文章,对这份报告的定性耐人寻味:美国发布《科学:新黄金时代》,反映出其对本国科技发展的新一轮深刻反思——「大国科技竞争,离不开思想和创新范式的重塑」。
这句话的另一面是:被反思的美国体系,正是中国追赶了80年的那个背影。
— 肆 —
镜子的另一面:中国的80年
从「向科学进军」到「新型举国体制」
1945年布什在白宫写报告的时候,中国的科研基础接近于一张白纸:全国专职科研人员不足500人,专门研究机构区区30多个。中科院要到1949年11月才成立。
中国的80年,走的是一条和美国镜像对称的路。美国是「危机驱动」,是自由探索;中国是「规划驱动」,是使命组织,是从"任务导向的追赶型体制"出发,不断向体系内注入自由探索与市场化的成分。
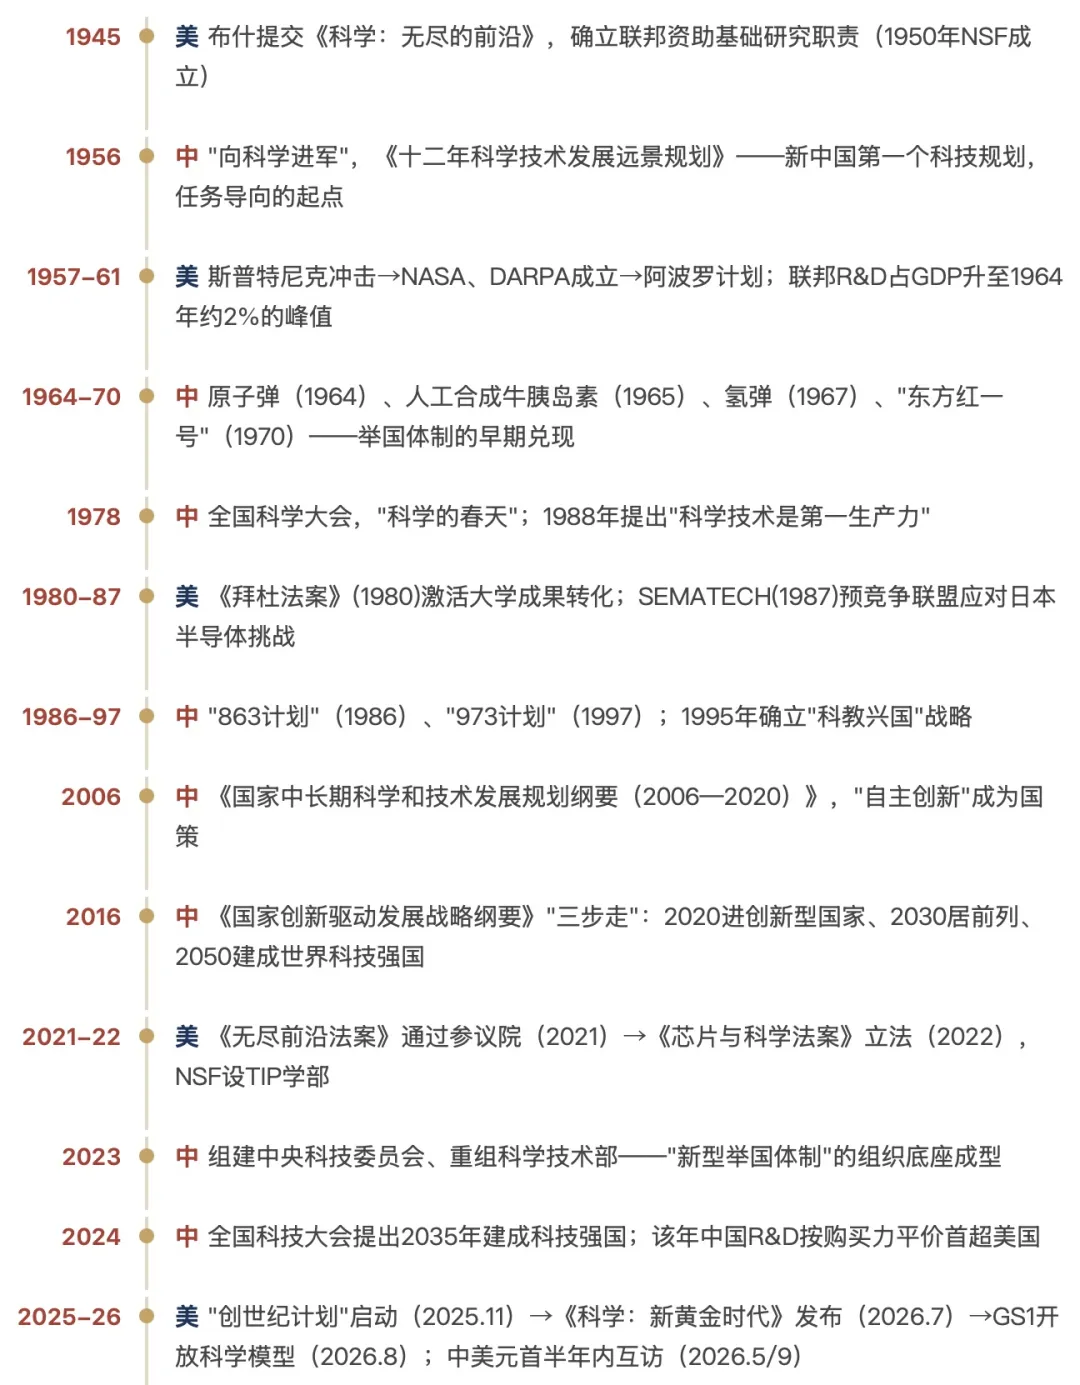
1956年,第一个「十二年科技规划」出台,「向科学进军」成为口号——这是中国版的「国家为何需要科学」。1964年原子弹爆炸,1967年氢弹(距原子弹仅2年8个月,世界最快),1970年东方红一号上天,「两弹一星」成为举国体制的奠基之作。
1978年3月,全国科学大会,郭沫若的闭幕词标题后来成为一代人的集体记忆——《科学的春天》。十年后的1986年3月,四位老科学家上书建议追踪世界高技术,邓小平批示「宜速作决断」,863计划由此诞生。
此后的路线图,是一张以五年为刻度的接力赛:1995年科教兴国、1997年973计划(首次系统投入基础研究)、2006年《中长期科技规划纲要》提出「自主创新」并列出16个重大专项、2012年创新驱动发展战略、2019年十九届四中全会提出「新型举国体制」、2023年组建中央科技委员会——党中央层面直接统筹科技决策。
到2025–2026年,节奏进一步加快:2025年8月国务院印发「人工智能+」行动意见;2025年10月四中全会提出「完善新型举国体制、采取超常规措施」攻克集成电路等全链条难关;2026年3月政府工作报告把目标升格为「打造智能经济新形态」;2026年7月,中科院与工程院「科技三会」合并召开,要求两院担起「国家战略科技力量和科学技术思想库」的使命。
两种体制各有各的哲学。美国的分权体系长于「自下而上的涌现」——硅谷不是规划出来的,是车库、风投和大学的化学反应;中国的集中体制长于「自上而下的攻坚」——高铁、北斗、5G、特高压,全是把全国资源压在一个城墙口上突破的成果。举国体制的战绩单足够硬:4.8万公里高铁(占全球70%以上)、FAST天眼运行十年发现脉冲星超1300颗(超同期国际其他望远镜总和)、C919累计订单超1200架、2025年底5G基站483.8万个(约占全球69%)。
但中国也有自己的「布什之问」。2025年,中国基础研究经费2778亿元,占研发总投入的7.08%——首次突破7%,但美国这个数字是约15%。井还没挖深,就要面对AI时代对「原创」的更高要求。这正是不久前官方反复强调「加强基础研究、提升原始创新能力」的原因。
两种体制还在互相学习——这是过去80年最有意思的变化。中国在学习美国的风险投资、拜杜式的产权激励、科学家的自由探索空间;美国2026年报告则在学习中国的使命导向、大科学工程组织和「新型研发机构」。
当两份课程表越来越像,竞争就进入了一个新的量级。
— 伍 —
中美战况:总量超车、质量追赶、存量鸿沟
用长周期数据,把「追赶」两个字拆开看
先看最具标志性的那条曲线。
2000年,中国研发经费按购买力平价计算只有美国的12%,约为其1/8。2024年,中国达到1.028万亿美元,美国为1.009万亿——24年间,中国增长约30倍,完成历史性交叉(NSF《科学与工程指标2026》)。全球3.48万亿美元的研发总盘子里,中国占30%、美国占29%。
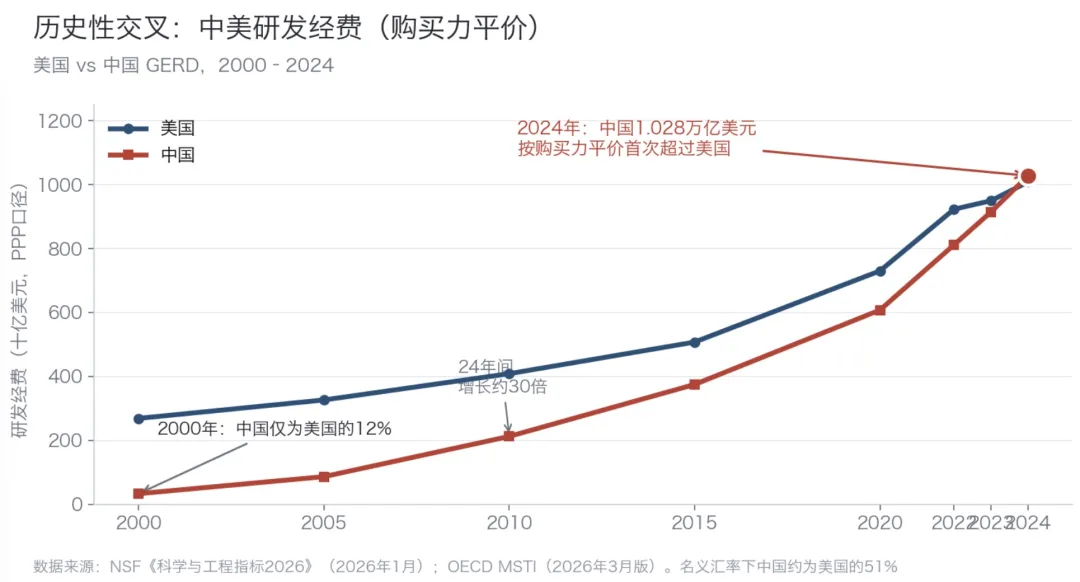
中美研发经费(购买力平价口径),2000–2024。数据来源:NSF《科学与工程指标2026》、OECD MSTI(2026年3月版);名义汇率下中国约为美国的51%
注意两条注释:其一,按名义汇率算,中国仍只有美国的约51%——PPP衡量的是国内实际购买力(养多少科研人员、买多少设备),名义美元衡量的是全球定价权(收购公司、争夺人才)。两个口径,两个战场。其二,强度上中国2.69%仍未追上美国的3.44%——但如果把时间轴拉回1995年,中国的这个数字是0.57%,28年提升近5倍。
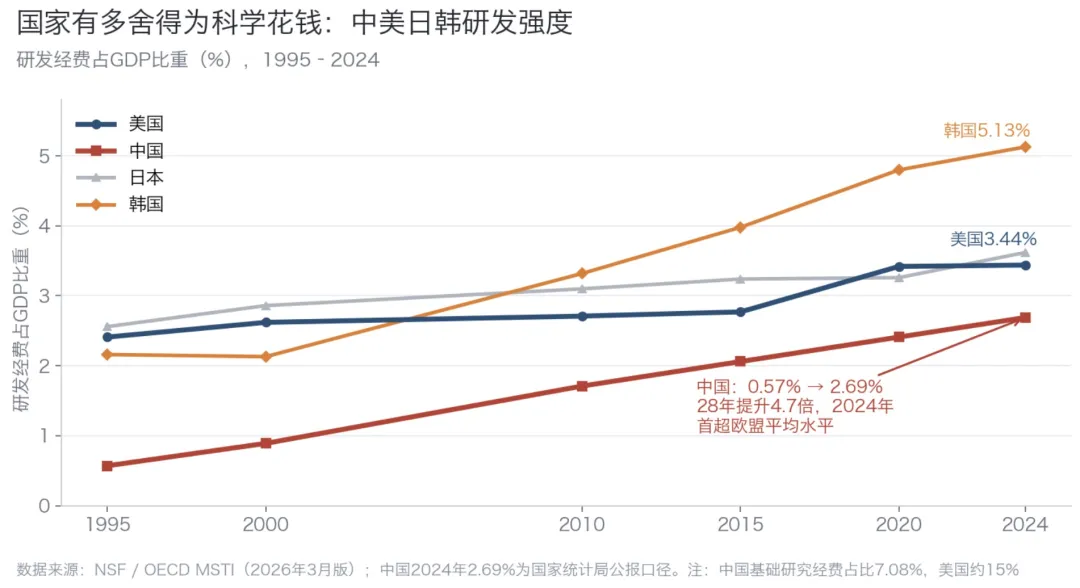
中美日韩研发强度(研发经费占GDP比重),1995–2024。数据来源:NSF / OECD MSTI;中国2.69%为国家统计局公报口径
产出的追赶更为陡峭,我把它称为「追赶四部曲」——
2017年,科学论文数量超过美国,登顶世界第一(日本NISTEP《科学技术指标2025》);
2021年,Top1%高被引论文份额超过美国(此前2019年已在Top10%被引论文上登顶);
2023年,自然指数(Nature Index,全球145本高质量期刊)首次登顶——2024年中国份额32122,美国22083,且中国同比+17%、美国-10%;2025年榜单中国产出再增22.4%,全球十强科研机构中9家在中国。
2024年,研发经费(PPP)登顶。四部曲,每一步都在加固同一条趋势线。
专利战场同样完成了惊人逆转。2000年,中国PCT国际专利申请量781件,约为美国的1/48;2019年首次登顶;2025年73718件,连续7年世界第一,美国52617件(WIPO)。国内有效发明专利方面,中国2024年底达475.6万件,是全世界第一个破400万的国家。NSF还指出:2024年,中国在AI、量子、生物技术、半导体、核技术领域的国际专利族全部全球第一。
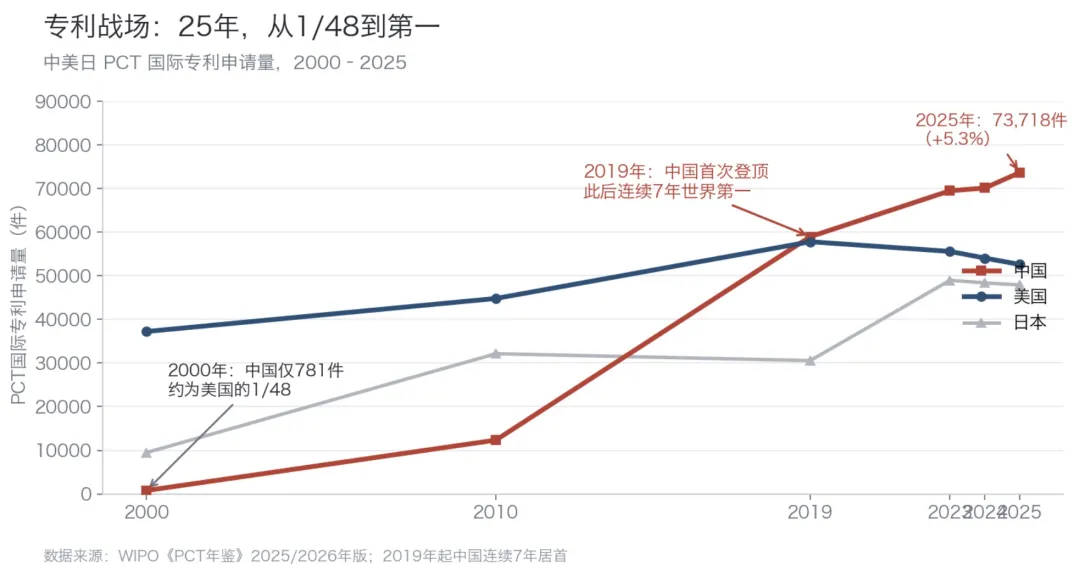
中美日PCT国际专利申请量,2000–2025。数据来源:WIPO《PCT年鉴》2025/2026年版
讲完追赶,必须讲差距——不然这篇文章就是在写爽文。
差距一:存量与原创的鸿沟。美国机构的科学类诺奖获得者312人(1940年后占全球58%),中国大陆本土1人(屠呦呦,2015年)。2025年全球高被引科学家,美国2670人次,中国1406人次。总量冠军与顶尖原创之间,还隔着至少一两代人的积累——诺奖平均滞后原创工作二三十年,这个鸿沟是「时间复利」的鸿沟,用钱和人数都填不平,只能用等待和持续投入去填。
差距二:资本的差距。全球独角兽版图,2026年美国806家、中国381家(胡润研究院),两国合计占全球74%——第三名以后都是「其他」。美国把世界最强的风险资本、资本市场和移民人才管道拧成了从论文到市值的最短路径。
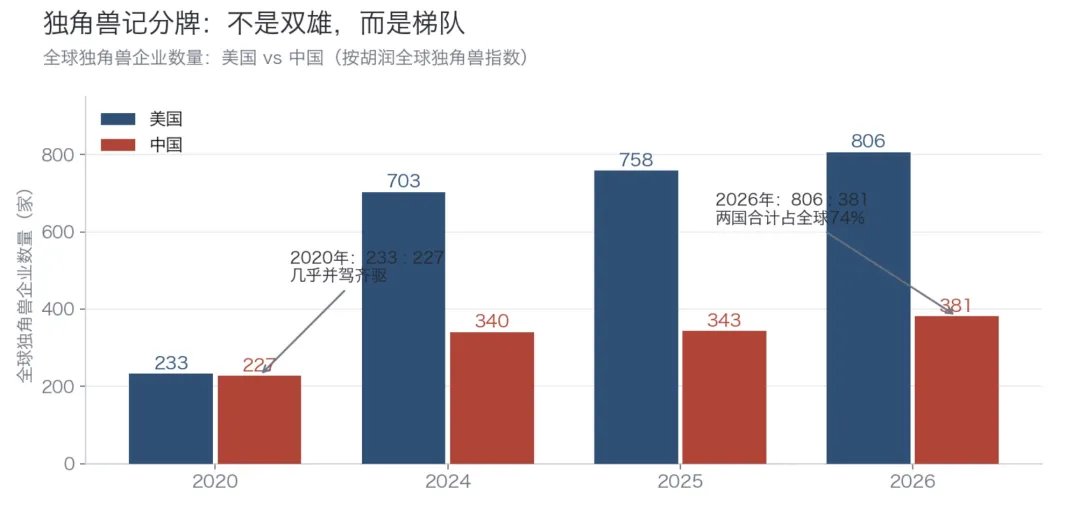
全球独角兽数量:美国 vs 中国(胡润全球独角兽指数,截至当年1月1日)。注:2026年榜单总价值8万亿美元,AI驱动增长43%
差距三也是最锋利的一块:AI。斯坦福HAI《AI指数》的最新记分牌上,2025年美国著名AI模型50个、中国30个(中国一年翻倍);但私人AI投资,美国2859亿美元、中国124亿美元——23倍差距。而反过来看:2010–2024年累计AI专利份额,中国74.2%、美国12.1%;AI论文引用份额,中国20.6%、美国12.6%。
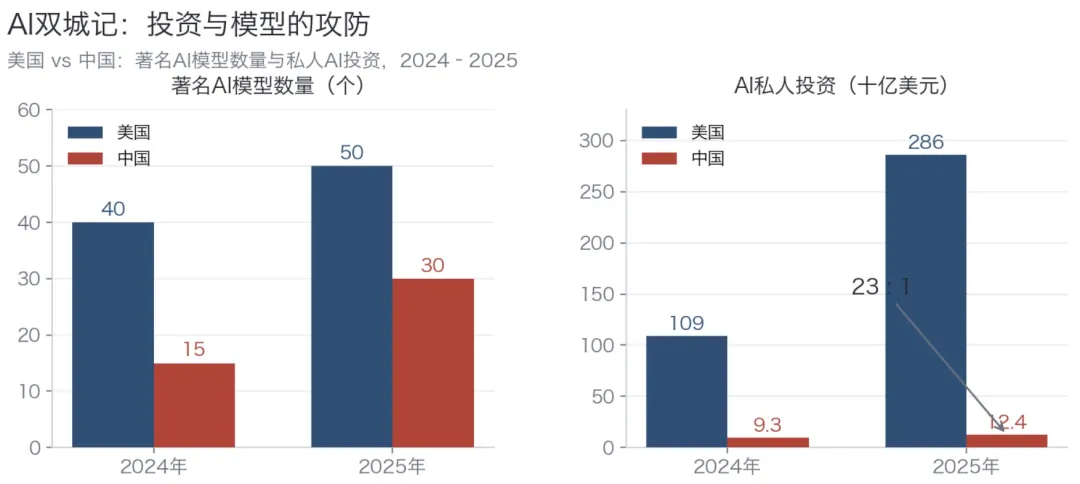
美国 vs 中国:著名AI模型数量与私人AI投资,2024–2025。数据来源:斯坦福HAI《AI Index Report》2025/2026年版
一个有趣的注脚:2025年1月,DeepSeek发布R1模型,训练成本据其自述约560万美元——消息传出当天,英伟达单日暴跌17%,市值蒸发5890亿美元,创美股史上最大单日损失。而2026年3月的数据是:中美顶尖模型性能差距已缩小到2.7个百分点。
必须诚实地看到另一面:中国的短板恰好在布什最看重的地方。2024年中国基础研究经费2497亿元,占全社会研发投入比重首次突破7%——而美国基础研究占GDP比重约0.5%,中国仅0.19%;美国企业研发投入中约6%用于基础研究,中国企业不足1%。在金字塔尖,美国累计诺贝尔奖得主超过400人,中国本土科学类诺奖至今只有屠呦呦一人(2015年)。2026年3月《自然》杂志的社论说得直白:中国是"创新 powerhouse",但基础研究投入的结构性短板制约着创新能级的进一步提升。这几乎是布什1945年对美国的诊断在中国身上的重演——"不能只取款而忘记存钱"。
美国《新黄金时代》划定的六大国家任务,恰好也是中国科技规划中最重的六个方向。但双方的竞争优势并不对称——是一种"错位竞争":美国的优势在原创、资本与顶尖人才网络,中国的优势在工程化、制造、规模化组织与应用场景。
六大战场的战况,可以一表速览——
① 人工智能——最拥挤、也最关键的战场。数量上美国仍领先(2025年知名模型美50个、中30个),私人AI投资美2859亿美元、中124亿美元,相差23倍;但质量差距已急剧收窄:2023年底美国顶尖模型在核心基准上领先中国模型两位数,2025年2月DeepSeek-R1与最强美国模型仅差5个Elo分,到2026年3月差距也只有2.7%。更值得注意的是结构差异:中国走"开放权重+低成本工程化"路线(DeepSeek、阿里通义),模型周调用量已连续超过美国;美国走"闭源旗舰+算力堆砌"路线,并押注"创世纪计划"把AI变成国家科研基础设施。一个在造"最大的模型",一个在造"最普及的智能"——而《新黄金时代》的焦虑恰恰在于:普及者可能反过来定义前沿。
② 量子信息——并驾齐驱,路线各异。美国靠IBM、谷歌(Willow芯片)与高校引领超导路线,报告新设QC-ADDS量子计算机计划;中国"九章"光量子、"祖冲之"超导双线并进,京沪干线和"墨子号"占住量子通信身位。这是双方都认为输不起的领域。谷歌Willow(2024.12,105量子比特,首次实现纠错随规模扩大误差下降)vs 中科大祖冲之三号(2025.3《PRL》,105数据比特,随机线路采样快于超算千万亿倍);光量子路线「九章四号」达3050光子。中国是唯一在两条技术路线均实现「量子优越性」的国家。
③ 核聚变——"永远还有三十年"的竞赛突然加速。美国NIF实现点火、私营公司CFS融资数十亿美元,报告提出2030年代中期实现商业聚变示范;中国EAST屡破长脉冲纪录,合肥CRAFT园区与BEST堆建设全面铺开。聚变竞争的本质是工程组织能力的竞争,这正是双方体制的正面交锋。美国NIF激光惯性约束:2022年12月人类首次点火(Q=1.5),2023年7月Q≈1.9;中国EAST磁约束:2025年1月实现1亿℃、1066秒稳态高约束模,托卡马克世界纪录。两条路线赛跑,两条都未到终点。
④ 航天——2028年的月球之约。报告明确"2028年美国人重返月球、建月球基地";中国则按2030年前载人登月推进,嫦娥六号已完成人类首次月背采样,空间站常态化运行。2025年全球约324次轨道发射:美国198次(SpaceX占165次)、中国92次。次数上2:1,但可复用火箭与星座运营,美国领先一个身位。SpaceX一家公司的年发射量超过任何国家,这是美国"商业航天"模式的独特底牌;中国的底牌是国家队的系统工程能力。
⑤ 半导体——唯一的"卡脖子"战场。美国握有EUV生态与设计霸权(EUV关键技术发明于美国国家实验室,制造在荷兰ASML),中国握有成熟制程产能与最完整的应用市场。台积电2nm于2025年底量产;中国大陆受EUV禁令制约停在等效5nm级,但华为昇腾算力路线超预期推进。英伟达2025年10月成为首家市值破5万亿美元的公司。这是差距最大、也是攻防最烈的战场。报告把半导体与关键矿产列入"不可谈判"层级;中国的应对是从设备、材料到EDA的全链条国产替代。这是六大领域中合作空间最小、最接近"你输我赢"的一个。
⑥ 机器人——"物理AI"的入口。中国工业机器人装机量占全球一半以上,宇树等人形机器人公司把成本打到美国的零头;美国Figure、特斯拉押注通用自主系统,报告把机器人列为"开启物理AI发现与再工业化"的战略领域。这里同样重复着那个熟悉的剧本:美国定义技术上限,中国改写成本曲线。
把六大战场、四部曲、三大差距放在一起,中美科技竞争的真实图景可以用一句话概括:
中国在「增量」上全面登顶,
美国在「存量+顶尖」上仍然领先,
而双方在「最前沿」上正面相撞。
这不再是1945年那个「井」与「取水人」的关系,而是两套体系、两种哲学在同一个时代擂台上的正面竞争——一套刚刚被自己的政府宣告「需要重构」,一套刚刚宣布要「采取超常规措施」。
— 陆 —
和而不同:AI时代的竞合新范式
竞争被制度化,而不是被消除
讲竞争容易,讲清楚「怎么共处」才是这篇报告真正难的部分。先看2026年的外交时间线。
2026年5月13–15日,特朗普访华——美国总统时隔9年再次踏上中国土地。这次访问确立了一个新定位:「中美建设性战略稳定关系」,四句阐释:合作为主的积极稳定、竞争有度的良性稳定、分歧可控的常态稳定、和平可期的持久稳定。
2026年9月23–25日,习近平对美国进行时隔11年的国事访问。9月25日华盛顿会晤达成八点成果共识,「基于尊重、公平、对等的中美建设性战略稳定关系」的完整表述即出自此处。经贸上,双方达成约300亿美元规模的对等降税安排。
八点共识里跟这篇文章主题直接相关的,是第七条——建立中美人工智能对话机制,交流AI的风险与惠益,并建立「AI事件沟通渠道」,首次对话定在2026年11月。
「AI事件沟通渠道」这七个字,值得停下来品。冷战年代,美苏之间最著名的安全装置是1963年的「红色电话线」——避免核误判。今天,中美给AI装上同款。当两国都把AI称为「新仪器」「新电力」、都在训练越来越大的模型、都在把AI接进各自的核实验室和军事体系时,一条随时能拨通的线,本身就是一种秩序。
多边层面同样在织网。2026年7月,世界人工智能合作组织在上海成立——全球首个AI领域的政府间国际组织,100余国参会。往前数:2023年11月布莱切利宣言(28国+欧盟)、2024年8月欧盟《人工智能法案》生效、2025年2月巴黎AI行动峰会、2025年7月中国《全球人工智能治理行动计划》。中美的「AI治理双轨」正在成型:双边管危机,多边立规则。
底盘也有一些修复。1979年签署的《中美科技合作协定》——两国建交后签署的第一份双边协定——在2024年12月续签5年。最激烈的芯片战场出现了微妙的「暂停线」:2026年1月起,英伟达H200等对华出口从「推定拒绝」改为「逐案审查」,3月黄仁勋确认重启对华生产;中国的稀土两用物项管制,则依双方共识暂停实施至2026年11月10日。「暂停」不等于取消——它们是摆在11月对话桌上的筹码,是竞争被「管理」而非「消除」的证明。
为什么两个结构性竞争对手,要给AI单独修一条护栏?因为AI时代的科学难题,第一次真正超出了任何一国的解决能力。
2026年报告里那段森林火灾的警告,其实是一份「全球通题」:AI让论文、申请、同行评议的产量爆炸,但验证真伪的能力没有同步爆炸;AI可能让每个研究者「看起来」更多产,同时让科学的纠错系统悄悄失灵。这个问题,美国遇到,中国也遇到——2023–2026年,全球AI生成论文的撤稿潮中,两个国家都是重灾区。
更深一层,AI正在改变「科学竞争」本身的性质。1945年布什竞争的是「谁先把井挖深」,比拼的是耐心与复利;AI时代的竞争是「谁先把新仪器装进整条科研流水线」,比拼的是组织变革的速度。这就是为什么美国2026年报告的核心不是砸钱、而是重组体制;也是为什么中国反复强调的不是投入总量、而是「思想和创新范式的重塑」。
「和而不同」四个字,在这个语境下有了一个非常具体的含义:在探索科学的边界上各自冲刺,在防范科学的失控上共同刹车。这两件事不矛盾——就像1950年代美苏一边造氢弹、一边建核不扩散对话。竞争与护栏,本来就是一枚硬币的两面。
— 柒 —
资本的暗线:谁为黄金时代买单
国家挖井之后,资本如何引水
全文写到这里,主角始终是「国家」:美国政府三次转身,中国政府超常规动员。但复盘这81年,还有一条几乎不写进政府文件、却无处不在的暗线——资本市场。科学回答「能不能」,国家回答「该不该」,资本市场回答第三个问题:「值多少」。而「值多少」,决定了有多少钱、多少人才、多少耐心,愿意流向一件尚未发生的事。
一个常被忽略的时间细节:布什报告1945年7月递到杜鲁门案头,仅仅11个月后——1946年6月6日,美国研究与发展公司(ARD)在波士顿注册成立。这家由哈佛商学院教授乔治斯·多里奥、MIT前校长卡尔·康普顿等人创办的公司,被公认为现代风险投资的开山鼻祖:它是第一家向公众募资、而非依赖家族财富的VC机构。国家刚宣布要为「市场不肯买单的基础研究」出钱,市场几乎同步交出了自己的答卷——为高风险的新技术公司定价、输血。
1957年,ARD投给一家MIT林肯实验室背景的小公司7万美元——这家公司叫DEC(数字设备公司),11年后上市,1972年ARD清算所持股份时,那笔钱已经价值超过4亿美元,回报500倍以上,风险投资史上第一个「本垒打」。1958年,两条线索正式合流:2月ARPA成立,7月NASA在《国家航空航天法》下诞生,8月《小企业投资法》创设SBIC牌照、用政府杠杆撬动私人风险资本——联邦科研建制与风险资本制度,在同一个年份成型。此后80年,美国的创新机器一直是双引擎:国家挖井,资本引水。缺任何一台,都没有后来的硅谷。
这台双引擎机器,后来长成了什么样子?看一张IPO的接力表——
1971 · 英特尔纳斯达克开市8个月后挂牌,募资680万美元(发行价23.5美元)——全球第一家电子化交易所的首批客人1980 · 苹果募资1.01亿美元,上市当日造就约300名百万富翁——1956年福特以来美国最大IPO1986 · 微软募资6100万美元,日后造就3位亿万富翁、上万名员工百万富翁(媒体广泛引用口径)1997 · 亚马逊募资约5400万美元,招股书里只是一家「网络书店」2004 · 谷歌募资19.6亿美元,以荷兰式拍卖定价,把部分定价权让给大众投资者2012 · Facebook募资160亿美元��当时美股史上最大科技IPO2014 · 阿里巴巴募资250亿美元(含绿鞋),彼时人类史上最大IPO——一家中国公司在纽约创造2026 · SpaceX募资超850亿美元(发行价135美元),约为沙特阿美2019年纪录(294亿)的3倍,人类史上最大IPO;挂牌当天市值2.1万亿美元
这条链上有两个值得停下来品的细节。其一,纳斯达克1971年2月8日开市时的自我定位就是「成长股市场」——不问今天的利润,只问明天的故事;英特尔上市时,不过是一家成立3年的芯片小公司。其二,估值台阶越抬越高:英特尔上市时市值几亿美元,SpaceX挂牌当天已达2.1万亿。资本市场对新事物的胃口本身,就是技术革命的一部分。
这台机器当然也失灵过。2000年3月10日,纳指冲上5048.62点后崩塌,2002年10月跌到1114点,最大回撤78%,收复前高用了15年;思科曾在2000年3月以约5500亿~5790亿美元的市值短暂登顶全球第一,一年后跌去八成。但泡沫留下了两样遗产:一张因过度投资而铺满美国、后来成为宽带与云计算底座的「暗光纤」网,和一批活下来的公司——亚马逊、eBay、PayPal、谷歌。资本市场消化泡沫的方式,是把废墟变成下一轮革命的基础设施。
而这条管道最惊人的产物,是复利本身——
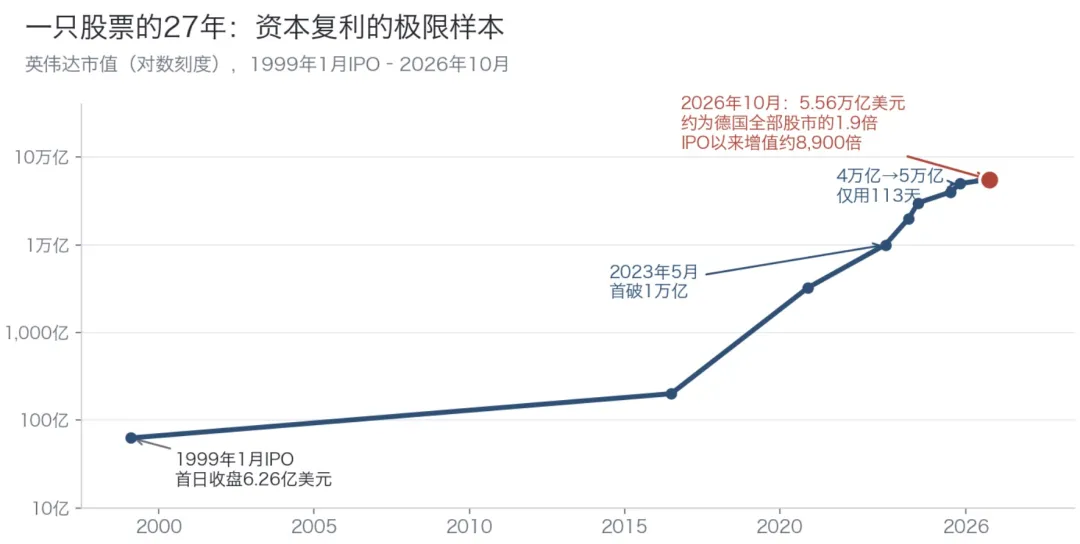
英伟达市值(对数刻度),1999年1月IPO–2026年10月。数据来源:Nasdaq(IPO首日收盘)、公司公告、MarketBeat(2026年10月1日收盘5.56万亿美元);万亿美元里程碑:1万亿(2023.5)、2万亿(2024.2)、3万亿(2024.6)、4万亿(2025.7)、5万亿(2025.10)
1999年1月22日,英伟达上市,首日收盘市值6.26亿美元。2023年5月30日,它成为全球首家市值破万亿美元的芯片公司;2024年2月破2万亿、6月破3万亿;2025年7月9日,全球首家破4万亿;10月29日,全球首家破5万亿——从4万亿到5万亿只用了113天(从3万亿到4万亿用了410天)。2026年10月1日,它收于5.56万亿美元:约等于德国全部上市公司的1.9倍,超过英国或法国任一国的全部股市;IPO以来市值增长约8900倍,年化复利近39%。
没有任何规划机构能「计划」出一家5.56万亿美元的公司——它是几千万投资者对一条技术路线持续投票的结果。而市值不是纸面数字:它让英伟达能用股票而不是现金去收购,用期权留住最贵的人才,把下一代芯片的研发成本摊到全市场的预期上。市值的本质,是把未来提前变现成今天的弹药。
把镜头拉远到全球市值前十的座次表,你会看到一部浓缩的「资本市场科技史」——
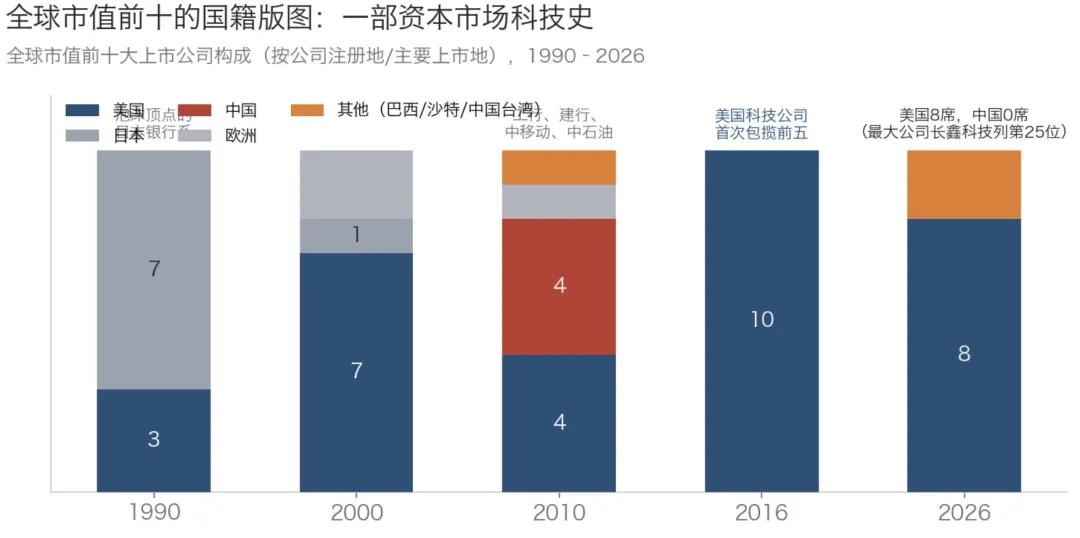
全球市值前十大上市公司构成(按公司注册地/主要上市地),1990–2026。数据来源:Companiesmarketcap(2026年10月2日)、Fortune、PwC及历史媒体统计
1990年,前十有7席属于日本——泡沫顶点的银行与券商;2000年,美国拿回7席;2010年,中国首次占据4席,但站上去的是工商银行、建设银行、中国移动、中石油——银行、电信、石油,「旧经济」的巅峰;2016年8月,苹果、Alphabet、微软、亚马逊、Facebook首次包揽前五;2026年10月,前十是美国8席(英伟达、苹果、Alphabet、微软、亚马逊、SpaceX、Meta、博通)加台积电、沙特阿美——中国0席,市值最大的中国公司长鑫科技排在第25位。
注意2010与2016的对照:中国最接近王座的时刻,站上去的是银行和石油;美国重返王座的方式,是让科技公司包场。资本市场的投票器每按一次键,都在为一个国家的产业结构定价。今天全球「万亿市值俱乐部」共14席,美国占11席、合计约30万亿美元——约为日本全国股市的4倍、德国的10倍;而外资还持有16.5万亿美元的美股(占比18%),全世界的储蓄都在参与为美国创新定价。
现在掉头看中国。1990年12月,上交所开业,「老八股」挂牌,开业首日成交93笔、1030万元;当年底,全国股票总市值约23.82亿元。36年后的2026年6月30日:A股上市公司5528家,总市值119.09万亿元——2025年8月,这个数字刚刚首次突破百万亿。
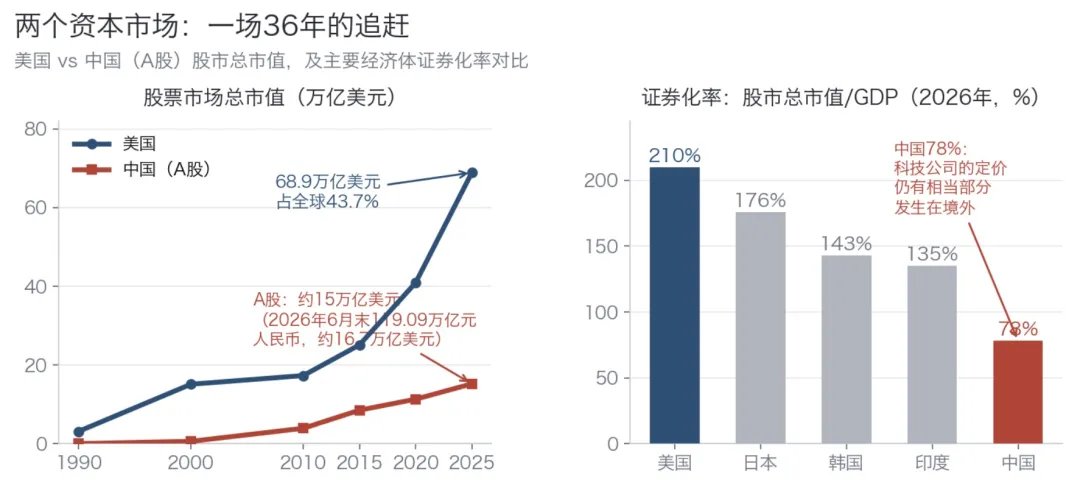
左:中美股市总市值,1990–2025/2026;右:主要经济体证券化率(股市总市值/GDP,2026年)。数据来源:SIFMA 2026 Fact Book、世界银行、星展银行研究部(2026年9月);A股总市值据中证报、中上协、上证报
但这张图右边的柱子更扎心:证券化率,美国210%、日本176%、韩国143%、印度135%,中国只有78%。为什么?一部分答案在图表之外:中国最优秀的一批科技公司,很长时间里并不在境内市场定价。
看中国科技公司的「境外上市接力」——
2004 · 腾讯(港交所)发行价3.7港元、募资15.5亿港元,上市日市值不足70亿港元;22年后市值3.84万亿港元——约550倍2005 · 百度(纳斯达克)募资1.09亿美元,中概互联网的大幕自此拉开2014 · 京东(纳斯达克)募资17.8亿美元,刷新当时中国互联网公司IPO纪录2014 · 阿里巴巴(纽交所)募资250亿美元,彼时人类史上最大IPO;2019年港股二次上市再募约130亿美元2018 · 拼多多(纳斯达克)募资约16亿美元,首日大涨40%2018 · 美团(港交所)净募326亿港元,港股第二家「同股不同权」公司2025 · 宁德时代(港交所)H股募资超50亿美元(绿鞋后),当年全球最大IPO
中国互联网的黄金二十年,某种意义上是在境外资本市场长大的。原因很现实:A股早年设盈利门槛,烧钱换增长的科技公司够不着,于是律师们发明了VIE架构——开曼控股、协议控制——把中国的增长故事装进境外的上市壳。这套在规则缝隙里杀出来的融资通道,成就了整整一代中国公司,也把「为中国创新定价」的权力,让渡给了别人的交易所。代价与转折都来得很快:2021年滴滴赴美上市两日即遭网络安全审查,次年股价跌去八成后退市;2022年中美签署审计监管协议后,「回流」成为主题词。截至2025年3月,仍有约286家中国公司在美国三大交易所挂牌、总市值约1.1万亿美元(SEC数据)——但风向已经变了。
转折点在2019年。科创板开板,从宣布到首批25家公司挂牌只用了259天,注册制试点直接对标纳斯达克的成长股逻辑;2020年中芯国际回A募资532.3亿元,创A股近十年最大IPO;港股18A规则自2018年4月运行,到2026年初已有84家未盈利生物科技公司上市、累计集资超1300亿港元;2023年全面注册制落地;2025年6月,科创板「1+6」改革重启第五套上市标准,并把适用范围从创新药扩到AI、商业航天、低空经济——未盈利科创公司简称后面加一个「U」后缀,就像纳斯达克当年保留了亏损公司的席位。到2026年9月底,科创板已有618家公司、总市值16.42万亿元。
2026年7月27日,长鑫科技登陆科创板:发行价8.66元,绿鞋后募资666亿元,超过中芯国际成为科创板史上最大IPO;首日高开471%,市值约3.28万亿元,一度超越工商银行登顶A股市值榜——一家未盈利的存储芯片公司,第一次被境内资本定价到全球第25位。同一时间,港股正经历十年未见的回暖:2025年以119只新股、2858亿港元集资重夺全球IPO第一,南向资金全年净买入1.4万亿港元创历史纪录;2026年前三季度约116只新股、募资3879亿港元,德勤预计全年创历史新高;年内还有34家A股公司完成赴港上市、105家在排队——「A+H」成了硬科技公司的标配。把下一个腾讯的定价权留在自己的市场,已经从金融改革议题,变成了科技政策的一部分。
A股自己的科技定价也在升级换代。2024年9月24日政策组合拳后五个交易日,上证综指上涨21.4%、创业板指上涨42.1%;2025年10月,上证盘中重上4000点。AI芯片公司寒武纪2024年全年上涨387.6%,2025年8月一度以1464.98元的股价超越贵州茅台成为「新股王」,并在2025年首次年度盈利;光模块公司中际旭创市值一年涨逾10倍、2026年4月一度突破万亿元。2026年上半年,A股IPO平均首日回报233%、零破发。当然也有另一面:2026年三季度创业板指单季下跌27.8%——散户成交占比七成以上的市场,高波动本身就是定价方式的一部分。另一个对比是「退市」:美国近40年退市约1.2万家上市公司(年均约300家),A股截至2024年底累计仅305家。注册制的下半场,是把「能上能下」变成常态。
把两国的风险资本曲线叠在一起,能看到更底层的结构差距——
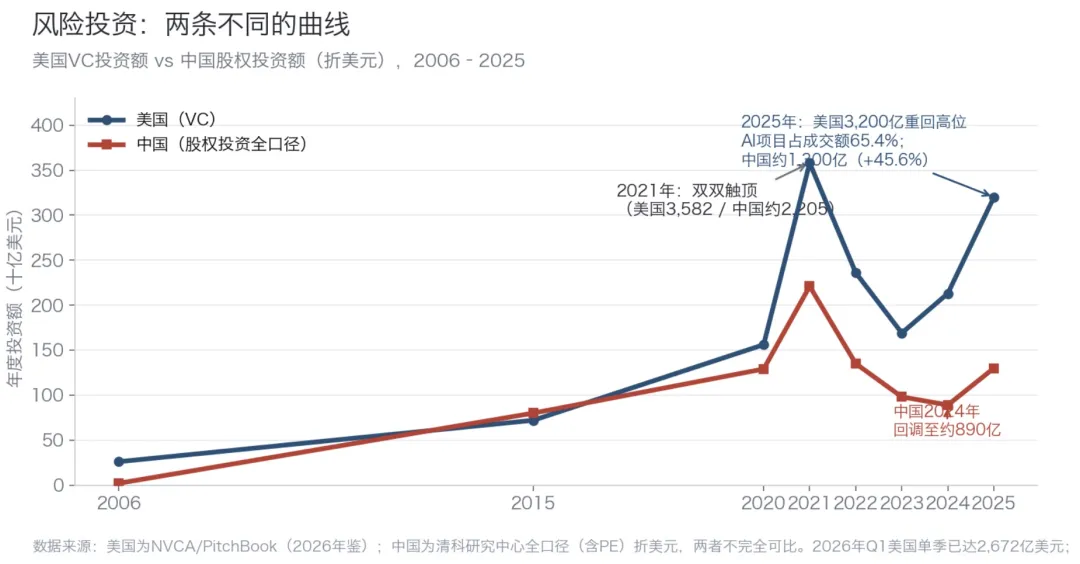
美国VC投资额 vs 中国股权投资额(折美元),2006–2025。数据来源:美国为NVCA/PitchBook(2026年鉴);中国为清科研究中心全口径(含PE)折美元,两者不完全可比
2006年,美国VC一年投出约260亿美元,中国才刚刚起步;2015年前后,中国一度追到与美国并肩;2021年双双触顶——美国3582亿美元,中国约2205亿。然后是三年剪刀差:2025年,美国重回3200亿美元(AI项目占成交额65.4%),2026年一季度单季再投2672亿;中国从2024年约890亿美元的谷底回升至2025年约1300亿(9287亿元人民币,+45.6%)——复苏是真的,但只回到2020年的水位。
更要看曲线背后是谁的钱。美国VC的出资人是全球的养老金、捐赠基金与主权基金;中国的人民币基金里,国资LP出资占比已近八成,截至2024年底全国政府引导基金累计设立2178支、目标规模12.84万亿元。美元基金正在离场:2024年仅39只外币基金完成募集、规模同比腰斩,2025年前三季度只剩17只。同一时间,国家集成电路大基金三期注册成立,注册资本3440亿元、超过一期与二期之和。中国正在用「国家资本」补「市场资本」的位;而大洋对岸,美国2026年报告正把联邦科研资助往「风险投资式」改——两国的资本制度,正在从两端向中间走。
AI把这场资本竞赛推到了新量级。私募市场的对垒是这样的——
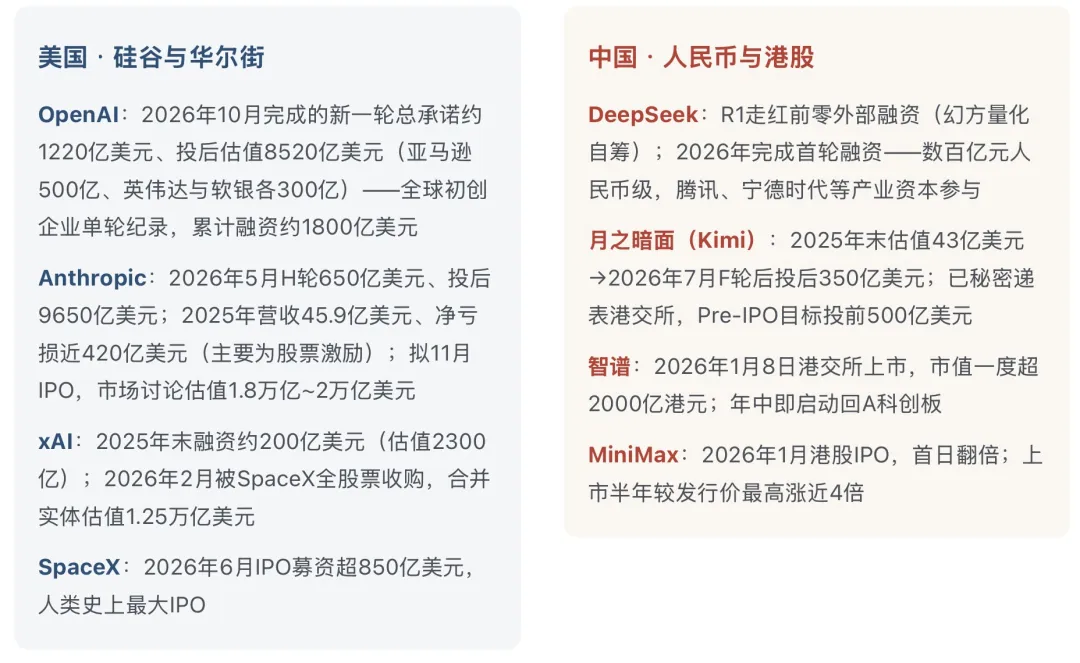
美国公司数据:The Information、公司公告及招股书媒体披露(2026年10月);中国公司数据:证券时报、观察者网、格隆汇、36氪(2026年)
这张表里最扎眼的,是第伍章出现过的那个「23倍」:2025年全球私人AI投资3447亿美元,美国2859亿、中国124亿(斯坦福AI Index 2026)。但这个口径需要两处校正:其一,它不含中国2000年以来政府引导基金对AI的累计投入(估算约1840亿美元);其二,它也不含中国AI公司上市后在港股获得的定价——智谱、MiniMax上市半年最高涨了7倍和近4倍。真实的差距依然巨大,但中国正在绕开美元基金,铺设一条「人民币基金+港股IPO」的新管道。
更少人注意到的是,资本对AI的介入已经从股权烧到债务——「算力的华尔街化」。Stargate计划4年5000亿美元(OpenAI+软银+甲骨文);Meta为路易斯安那Hyperion数据中心完成270亿美元私募信贷——史上最大私募信贷交易,票息6.58%,随后又发约300亿美元公募债、获1250亿美元认购;甲骨文为承接OpenAI订单总债务超过1000亿美元(投资级科技公司之最),标普已将其评级下调到距垃圾级一步之遥;2026年10月1日,博通联手黑石启动600亿美元芯片债务融资。据美银统计,ChatGPT发布以来全球AI相关债券发行累计1.374万亿美元;OECD估算,9家头部AI企业2026–2030年资本开支合计将达4.1万亿美元——比2025年全美非金融企业的资本开支还高35%。19世纪的资本市场用债券铺铁路,21世纪用债券铺算力——历史不重复,但押韵。
这台机器的最后一环,是资本反哺研发——
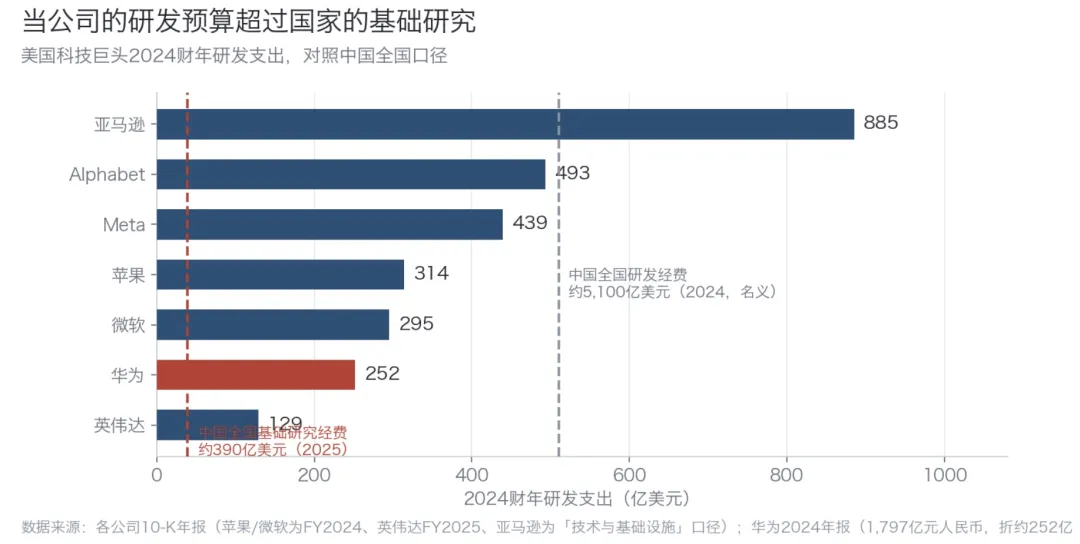
美国科技巨头2024财年研发支出,对照中国全国口径。数据来源:各公司10-K年报(亚马逊为「技术与基础设施」口径)、华为2024年报;中国研发经费据国家统计局
亚马逊一家公司2024财年的研发支出(885亿美元,「技术与基础设施」口径),超过中国全国基础研究经费(2025年约390亿美元)的两倍;美股前五大科技公司研发合计约2430亿美元,接近中国全国研发经费(2024年约5100亿美元名义值)的一半。中国研发投入最高的企业华为(2024年1797亿元、占营收20.8%),超过了英伟达(129亿美元)——但请注意,华为是一家不上市的公司:16万多名员工与退休人员100%持股(任正非持股仅约0.65%),利润滚动投入。这是中国式路径的极致样本,也是孤独的样本:没有资本市场放大器的公司,每一分研发都要从利润表里省出来。
还记得第肆章那个「7.08%」吗——中国基础研究占研发的比重。这里补上它的镜像:上市公司把市值变成研发预算的能力,同样决定一个体系的「原创浓度」。英伟达市值每上一个台阶,都是在为下一代GPU「预众筹」;而一个证券化率78%的市场,能提供的预众筹总量,天然小于一个210%的市场。这就是为什么科创板第五套标准、港股18A、「A+H」这些听上去像金融新闻的制度名字,实质上都是科技政策。
资本对创新的支持,最终落在「退出」上——钱进得来、出得去,才敢再来。这一环的差距最隐蔽:2025年美国VC退出总值2170亿美元,并购占笔数94%,IPO回报倍数中位8.16倍;而据礼丰律师事务所2024年的统计,中国约13万个VC/PE项目、1.4万家公司面临退出压力,备案人民币基金中使用回购权的项目超过90%,回购纠纷里九成把创始人个人列为被告——研究显示,中国PE投资者实际退出金额仅为出资额的31.8%,美国同期为148.7%。2025年中国并购市场回暖(9641亿元,+60.7%)是一个好信号,但「以并购为主通道」的生态,还需要时间。
国家为科学出耐心,资本市场为科学出速度——
一个黄金时代,需要两只口袋同时打开。
1945年,布什担心的是市场不愿意为基础研究出钱,于是请国家出钱。81年后,事情出现了镜像:资本市场不仅愿意为应用出钱,甚至开始为「前沿本身」出钱——OpenAI一轮1220亿美元、Anthropic一轮650亿美元的豪赌,赌的都是尚未发生的科学。国家与资本的分工,正在被AI重新划界。这也许是两份报告都没能写完的一章:1945年的布什,还想象不到「无尽的前沿」有一天会有自己的价格。
— 结语 —
81年之后,答案仍未写完,无尽的前沿,没有尽头
回到两篇报告里抛出的问题:国家为何以及如何介入创新?
81年的美国史给出的「为何」,从未变过:因为基础研究是市场不肯买的公共品,因为科学资本会枯竭,因为安全,因为繁荣。变化的只是措辞——1945年叫「必需」,2026年叫「黄金时代的地图」。
81年给出的「如何」,却在不停换挡:第一出资人(1950–70年代)→生态架构师(1980–2010年代)→使命组织者(2016年至今)。布什的「出钱不插手」是对的,但它成立的前提——科学无国界、知识自动回流本国、线性流水线——在AI时代一个接一个失效。2026年报告做的,就是把这个清单逐条划掉重写。
1945年,布什在报告的结尾写道:开拓精神仍在这片国土上激荡,科学为开拓者提供了大片尚未被充分开发的腹地。
而中美关系的启示在于:竞争不是选择题,是既定事实;但竞争的形态是选择题——是零和的绞杀,还是被制度约束的赛跑。2026年的两份报告(美国的《新黄金时代》与中国的「超常规措施」)、两次元首互访、一条AI热线,共同勾勒出了后一种可能。
81年过去,前沿依旧无尽,黄金时代尚未真正到来。唯一确定的变化是——这一次,走在前沿上写答案的,不止一支笔。
国家为何介入科学?因为总有些井,
市场永远不愿意挖,而时代等不起。
主要数据来源:美国NSF NCSES《National Patterns of R&D Resources》(NSF 25-334)及《科学与工程指标2026》;白宫OSTP《Science: A New Golden Age》(2026.7.21);范内瓦·布什《科学:无尽的前沿》(中信出版社2021年中译本);WIPO《PCT年鉴》2025/2026年版及《全球创新指数2025》;斯坦福HAI《AI Index Report》2025/2026年版;胡润研究院《全球独角兽指数》2026年版;科睿唯安高被引科学家2025;Nobel Prize官方数据库;日本NISTEP《科学技术指标2025》;中国国家统计局、科技部、工信部、国家知识产权局公报;中科院、中科大、SNE Research、中国光伏行业协会、海关总署;外交部及人民日报(2026年9月)。数据均截至2026年10月。