
十五五招商热点:6大未来产业链及分布版图分析!
未来产业是各地招商引资关注的重点,招商引资内参(微信号zsyznc)本文将对生物制造、量子科技、脑机接口、绿色氢能和核聚变能、具身智能、脑机接口、6G产业链全景图、价值逻辑、发展趋势、产业集聚区等概况进行梳理,以供参考。
【招商引资内参正文】
一、生物制造
(一)产业链全景图
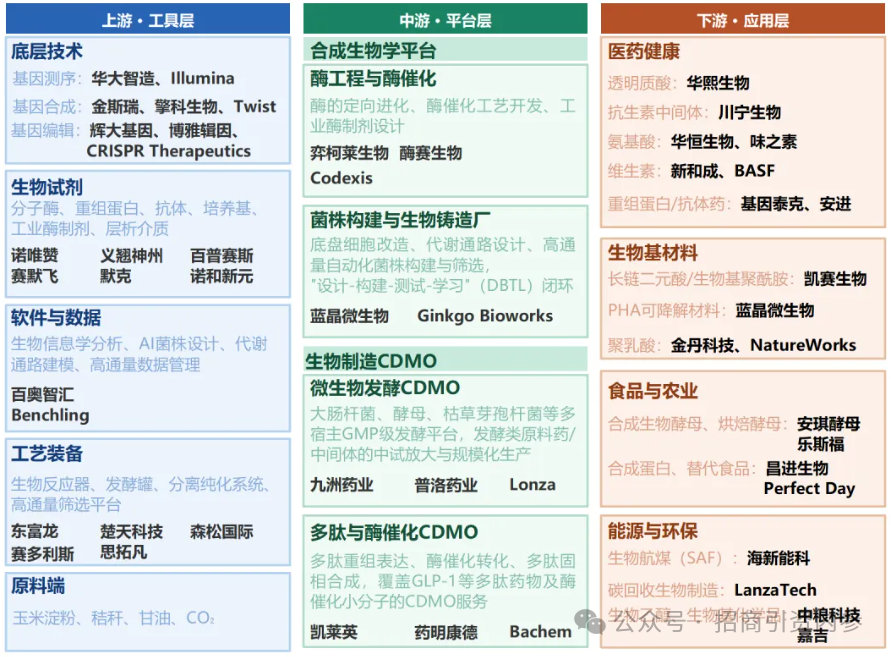
(二)价值逻辑
· 原料替代:从“石油基”到“生物质基”
传统化工依赖石油提炼,生物制造以秸秆、淀粉、 CO₂等可再生资源为原料,从源头摆脱化石资源依赖,实现"碳消耗"向"碳循环"转变。
· 产品创新:突破化工合成极限
对青霉素、甾体激素、复杂天然产物等结构复杂的分子,传统化工已接近能力极限,生物制造通过酶催化和细胞工厂现精准合成,开辟全新产品空间。
· 工艺替代:从“高温高压”到“常温常压”
化工合成需高温高压、长流程、高能耗;生物发酵在常温常压下由微生物催化完成,过程温和、污染小、能效高,可大幅降低能耗与污染物排放。
· 价值链分布:两端高壁垒,中游是瓶颈
上游技术壁垒最高,高端领域长期由海外巨头主导;中游“死亡之谷”,从小试到干吨级罐的工艺放大是产业化核心门槛;下游市场空间广阔,国内外企业同台竞争。
(三)发展趋势
· AI+生物制造
AI辅助菌种设计、代谢通路预测与高通量筛选,研发周期从年级压缩至周级。
· 中试平台化
国家加速培育生物制造中试平台,推动实验室成果向工业化生产衔接,破解"死亡之谷"。
· 碳循环制造
从粮食碳源向秸秆、CO:、乙酸等非粮碳源拓展,降成本兼保粮食安全。
· 装备自主化
高性能生物反应器、智能发酵罐、高通量筛选设备国产化攻关,打破海外垄断。
(四)产业集聚区
京津翼 · 创新策源地
核心:北京昌平合成生物制造产业集群、天津武清未来产业先导区
特色:高校院所密集、国家实验室集聚,聚焦基础研究与原始创新
大湾区 · 创新生态极
核心:深圳光明科学城、广州生物岛
特色:全过程创新生态链、创投资本高度活跃,聚焦基因治疗、AI生物计算
长三角 · 全产业链高地
核心:上海张江科学城、苏州BioBay、常州生物医药园
特色:科研一中试一产业化全链条贯通,聚焦高端生物材料、创新药物与生物航煤
鲁黑豫 · 大宗发酵基地
核心:山东(青岛/泰安)、黑龙江、河南机酸、维生素等大宗制品
特色:原料丰富、传统发酵产业基础雄厚,聚焦氨基酸、有
川渝 · 生物制药特色区
核心:重庆、成都
特色:生物制药比较优势突出,原创性成果不断涌现,聚焦生物医药与创新药制造
二、量子科技
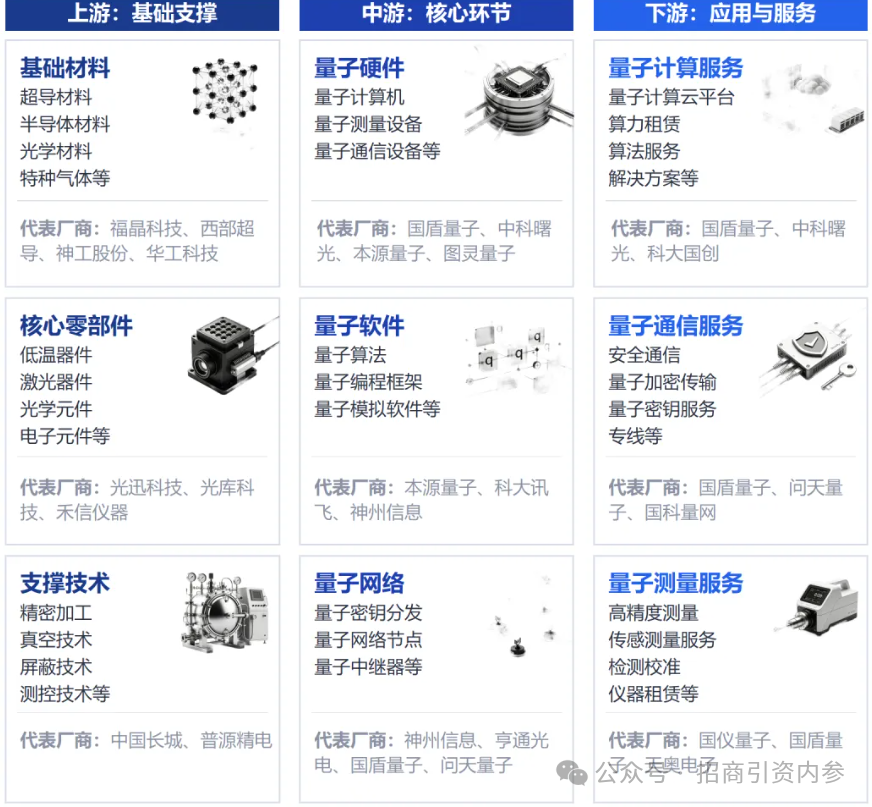
(一)产业链全景图
(二)价值逻辑
· 上游 · 硬底座与利润高地
技术壁垒最高,成本占比约60%,决定产业链性能边界,具备极高的技术稀缺性和定价权。
· 中游 · 枢纽与价值转化
连接上游与下游的关键环节,核心价值在于对上游零部件的系统整合能力及软件生态构建。
· 下游 · 价值出口与市场空间
直接创造商业变现,市场空间最大,但技术壁垒相对前两环节较低,竞争趋于激烈。
(三)发展趋势
01 技术持续突破
量子比特性能提升与纠错技术突破,推动量子硬件向实用化、规模化迈进。
02 生态加速构建
开源框架、开发工具和标准体系逐步完善,产业生态日益繁荣,应用门槛降低。
03 应用逐步落地
从场景验证向多行业渗透,解决实际问题创造商业价值,全球竞争格局形成。
(四)产业集聚区
· 安徽集聚区
核心园区:合肥高新区("量子大道")量子信息产业基地
核心领域:量子通信、量子计算量子、测量全产业链
· 北京集聚区
核心园区:中关村(海淀)量子科技园、怀柔综合性国家科学中心
核心领域:量子基础研究、量子计算原型机、量子器件研发
· 上海及其他
核心园区:上海浦东新区张江科学城、武汉光谷、济南量子院
核心领域:量子通信网络、量子芯片、量子精密测量技术
三、绿色氢能和核聚变能
· 氢能产业链
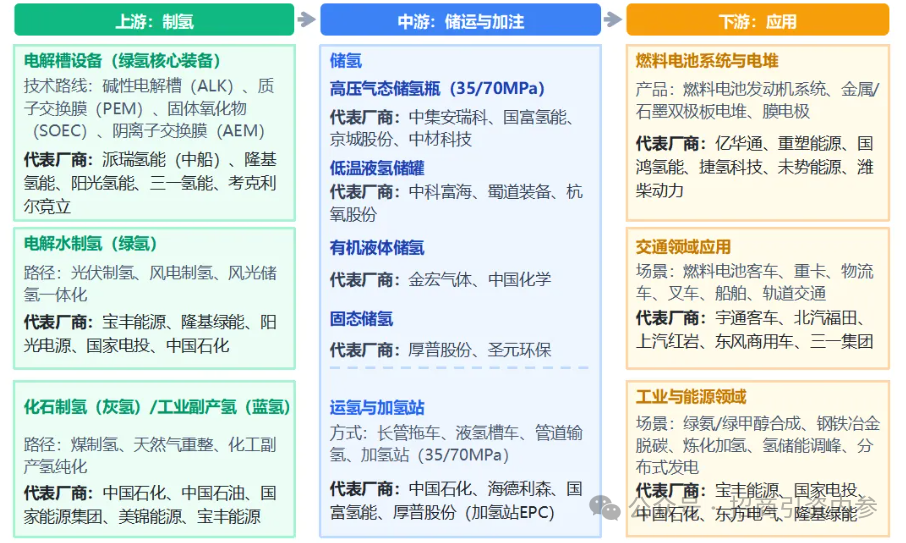
(一)产业链全景图
(二)价值逻辑
· 上游:绿电转绿氢的能源枢纽
灰氢技术成熟、市场占比最高,绿氢翻倍增长。中国依托全球最大光伏风电体系,将低成本绿电转化为绿氢,打通新能源非电消纳通道。碱性电解槽国产化率超95%,成本国际领先。
· 中游:产消错位的最大短板
储运成本占终端价超三成,以高压气氢拖车为主,经济半径仅200km,管道运输成本最低,但全国在运仅百公里级。储运网络是三北绿氢基地对接东部消费市场的关键纽带。
· 下游:难脱碳行业的终极方案
当前以工业原料为主,能源属性加速释放。终端规模化是反向拉动全链条降本的最终牵引力,从燃料电池汽车向工业脱碳、氢储能调峰、分布式发电等多领域纵深渗透。
(三)发展趋势
· 绿氢规模化加速
十五五"规划明确2030年可再生能源制氢达200万吨,电解槽装机需求持续高增,绿氢从试点迈向规模化生产,万吨级项目集群在三北地区密集落地。
· 储运技术多元突破
高压气态储氢向70MPa升级,液氢、管道输氧、固态储氢等技术路线加速突破,长距离大规模输送方案逐步成熟,储运成本下降空间打开。
· 应用场景持续拓展
从燃料电池汽车向工业脱碳(绿氨/绿甲醇/钢铁)、氢储能调峰、分布式发电、船舶航空等多领域纵深渗透,绿氨绿甲醇打通"绿电一绿氢一绿色燃料"跨区域配置链条。
(四)产业集聚区
· 生产基地:三北地区一绿氢生产与氢氨醇一体化基地
风光资源驱区动,东北/华北/西北产能合计占全国98%。以“风光氢氨醇一体化”为核心模式,吉林松原、内蒙古大安、多伦等万吨级项目集群落地,定位国家绿氢战略供给基地。
装备应用:长三角·大湾区一高端装备制造与港口应用示范区
市场与产业基础双轮驱动。重塑、亿华通等龙头集聚,燃料电池系统国内份额超67%;上海、天津等港口绿氨绿甲醇加注能力领先,长江千公里氢能走廊贯通,定位装备制造与多元化应用示范区。
创新标准:京津冀一技术创新与标准引领核心区
创新资源与政策先行驱动。北京率先发布氯能产业标准体系,科研院所与央企总部密集,承担前沿技术研发、标准研制和政策试验功能,引领产业技术方向与规范制定
· 核聚变能产业链
(一)产业链全景图
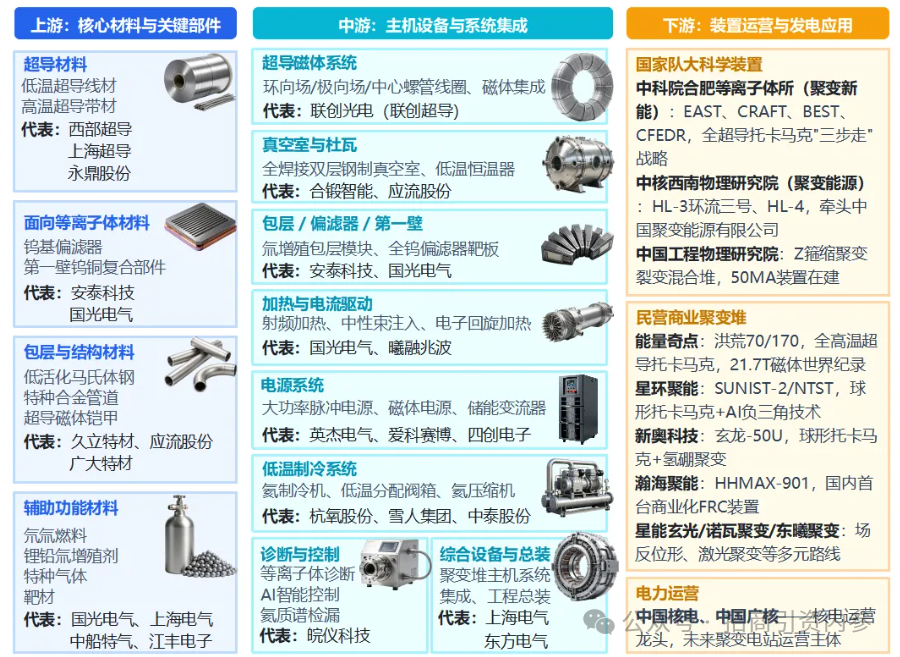
(二)价值逻辑
· 上游:壁垒最高,价值最集中
超导材料、面向等离子体部件、低活化钢等原材料技术壁垒高、供应商稀缺,是所有聚变装置的刚性前置需求。
· 中游:工程能力决定落地节奏
超导磁体系统是聚变堆”心脏”,占核心设备成本比重最高;系统集成能力决定工程化落地速度,是装置密集招标期订单红利最先兑现的环节。
· 下游:长期价值在电站运营
终极价值在聚变电站运营与清洁电力销售,商业化并网尚需时日。当前以大科学装置和商业实验堆的工程验证为主,二者协同推动示范堆投运。
(三)发展趋势
· 四重驱动共振,产业进入加速期
技术端高温超导成熟与AI赋能;资本端全球融资近百亿美元;政策端纳入"十五五“六大未来产业、原子能法确立监管框架;需求端AI算力爆发带动数据中心用电激增,科技巨头通过购电协议锁定聚变电力。
· Al深度赋能,研发效率显著提升
AI在等离子体实时控制、物理仿真迭代、材料疲劳模拟、装置设计优化等环节深度应用,大幅降低试错成本、缩短研发周期,成为全球聚变科研的新范式。
· 高温超导突破,装置小型化降本
高温超导磁体可产生更强磁场、缩小装置体积、缩短建造周期、降低造价,是托卡马克路线商业化的核心破局变量。能量奇点21.7T、CFS 20T等磁体里程碑不断刷新,紧凑型高温超导托卡马克成为主流商业方向。
· 多路线并行,托卡马克领跑
托卡马克凭借数十年工程积累与最高装置占比,是商业化前景最明确的主流路线;场反位形、仿星器、激光聚变等多元路线竞逐降低单一技术失败风险。
(四)产业集聚区
核心:安徽合肥一全国聚变创新策源地
中科院合肥物质院等离子体物理研究所、聚变新能、合肥综合性国家科学中心。EAST实现”亿度干秒”世界纪录,CRAFT/BEST/CFETR装置群梯次推进,聚变产业联盟总部所在地,超导材料、真空室、低温系统配套产业链完备。
核心:四川成都/绵阳一国家队另一极
中核集团核工业西南物理研究院、中国聚变能源有限公司、中国工程物理研究院。HL-3环流三号实现"双亿度”,牵头中国聚变能源有限公司;中物院Z箍缩聚变裂变混合堆全球领先,50MA大科学装置在建。
多点:上海、北京等
上海超导国内高温超导带材市占率超80%,中国聚变能源有限公司在此挂牌,产业资本活跃。北京依托清华、北大等高校科研资源,集聚初创企业,场反位形、新型磁体等前沿路线探索活跃,融资热度高。
四、具身智能
(一)产业链全景图
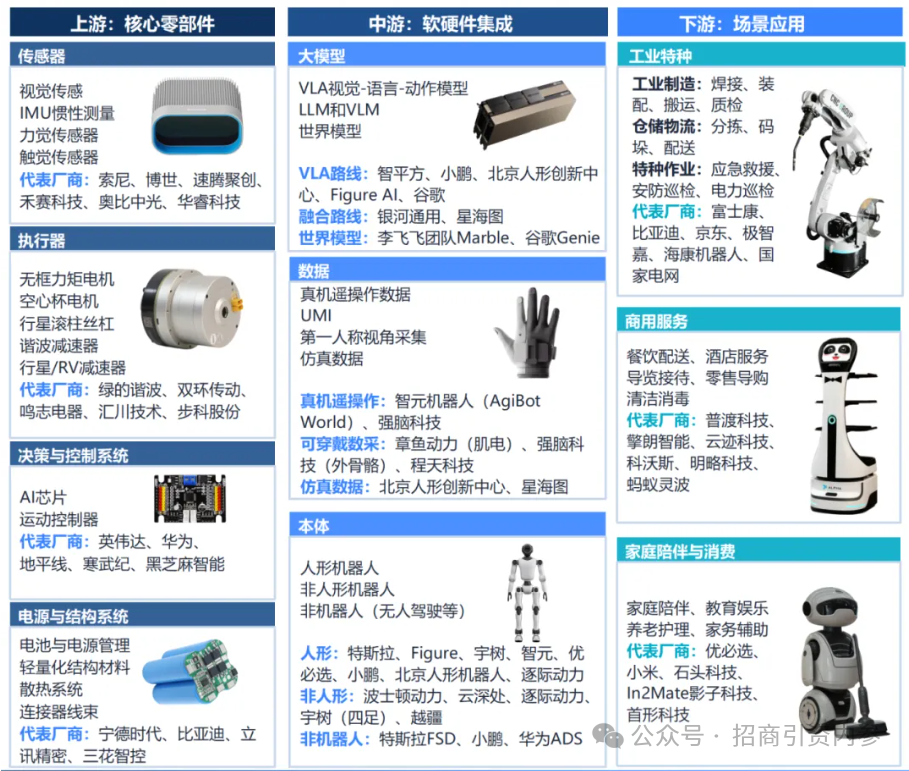
(二)价值逻辑
· 上游:核心零部件
整机成本中占比最高,中低端已具成本优势,高端(丝杠/空心杯/六维)国产替代加速。
· 中游:软硬件集成
模型构建智能中枢,驱动全栈闭环能力跃迁。“大脑”(算法+数据)定义能力边界,是价值高地;本体是智能载体;数据难闭环是模型能力提升的主要瓶颈。
· 下游:场景应用
多元场景加速商业化,垂直整合生态推动规模化落地。评价体系从单机性能转向场景适配与稳定性,商业模式从一次性硬件交付走向“硬件+服务”持续运营。
(三)发展趋势
01 模型融合化
VLA与世界模型从路线对立走向深度融合,技术路线收敛,"只靠VLA就够了”被证伪;世界模型为VLA注入物理推演与动作预测能力,推动机器人从"被动执行指令"迈向"主动认知规划"。
02 数据资产化
真实物理具身数据成为核心稀缺资产模型瓶颈从参数量转向三维世界实操数据;训练数据从单一互联网视频扩展到仿真轨迹、3D场景、传感器与交互记录等多源世界数据,数据飞轮成为决胜关键。
03 落地分层化
本体从“炫技展示”走向“交付结果”,下游评价体系从单机性能转向场景适配、部署效率与运行稳定性,多形态机器人长期共存,封闭场景先落地、开放场景后突破。
(四)产业集聚区
· 京津翼集聚区
核心园区:北京亦庄、中关村机器人产业园
核心领域:通用能力底座、标准评测、算法模型、开源生态;北京抢先启动人形机器人智能化分级等团体标准,争夺产业底层定义权。
· 长三角集聚区
核心园区:上海张江机器人谷、杭州未来科技城
核心领域:芯片+精密制造+系统集成协同、核心零部件、本体量产;上海建国家地方共建人形机器人创新中心,杭州"六小龙"成势。
· 珠三角集聚区
核心园区:深圳机器人谷、东莞松山湖
核心领域:本体集成、消费电子供应链协同、场景落地与出海;依托制造业场景资源,具备垂类数据与模型差异化突围潜力。
五、脑机接口
(一)产业链全景图
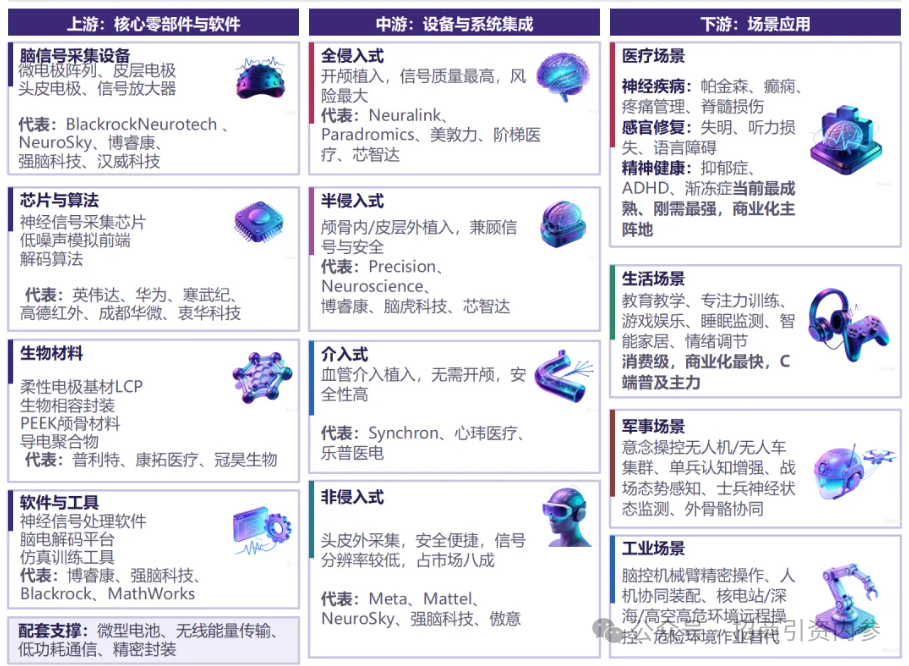
(二)价值逻辑
· 上游:核心元器件是技术制高点,电极与芯片决定信号质量与生物相容性,技术壁垒最高、国产替代空间最大。柔性电极低功耗采集芯片、生物相容性材料是卡脖子环节。
· 中游:设备与系统集成是价值量占比最高的环节,侵入式设备需三类医疗器械注册证,牌照壁垒高、单价高、竞争格局好;非侵入式门槛较低、竞争激烈。中游从硬件销售向“硬件+数据服务+订阅制”升级。
· 下游:长期价值出口,需求反哺迭代。医疗场景刚需最强、付费意愿最高,是当前商业化主阵地;消费场景空间最大但单价低,依赖规模化降本普及;军事与工业特种场景壁垒高、定制化强。
(三)发展趋势
01 AI大模型重构神经解码
基于Transformer的脑电解码模型大幅提升精度,Al深度参与研发、植入、应用全流程,通用模板研发与神经信号解码效率显著提升。
02 侵入式开启商业化元年
国内首款侵入式脑机接口获NMPA三类证,全球首例商业化植入手术完成,开出正式临床处方;从临床试验走向标准、注册、临床和支付体系建设,标志产业从科研概念转向规模化商用。
03 非侵入式消费级快速普及
非侵入式占市场八成以上,可穿戴脑电头环、耳机形态成熟;教育专注力、睡眠监测、游戏娱乐、智能家居场景快速落地,是当前营收兑现最快的路线。
(四)产业集聚区
京津翼:研发策源能力全国领先,北京双核驱动
北京昌平(研发)+海淀(转化)双核,清华、北大、北航等高校,北脑所、昌平实验室等科研院所密集,基础研究实力全国领先,政策支持力度大。
代表厂商:芯智达、银河方圆、核桃医疗、品驰医疗、脑虎科技(北京研发)
长三角:产业转化与商业化领先,上海"脑智天地”
上海全国首个脑机接口未来产业集聚区"脑智天地”,拿下全球首张侵入式三类证;杭州浙大系青石永隽等成果转化,聚焦难治性抑郁症治疗,浙江大学脑机智能全国重点实验室支撑。
代表厂商:阶梯医疗、强脑科技、傲意科技、佳量脑科学、博睿康、青石永隽
大湾区:消费级与硬件制造优势,C端商业化主阵地
依托消费电子产业链与硬件制造能力,教育专注力、睡眠监测、游戏娱乐场景快速落地,应用驱动特征鲜明,成本优势显著,是C端商业化主阵地。
代表厂商:朋睿脑科学、柔灵科技、脑思科技、德力凯医疗
六、6G
(一)产业链全景图
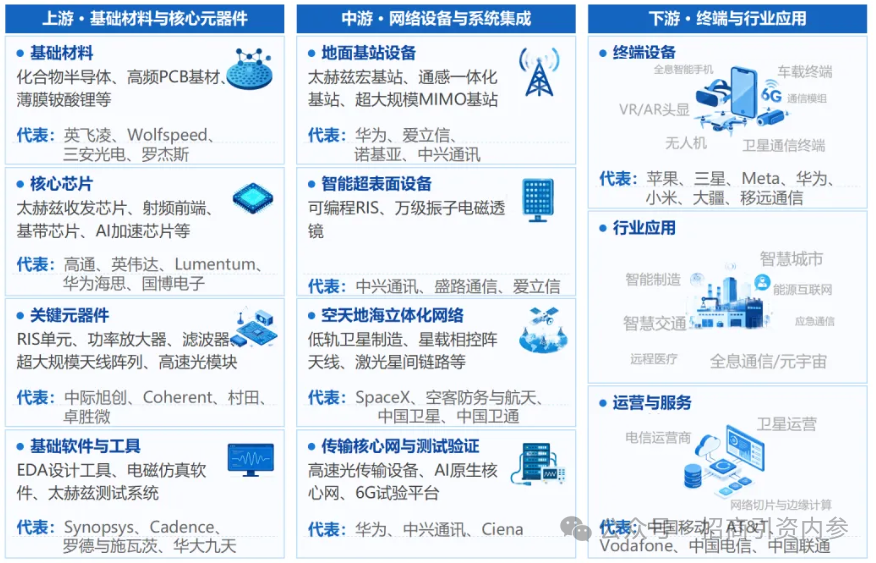
(二)价值逻辑
上游 · 硬核壁垒:化合物半导体、太赫兹芯片、高速光模块技术壁垒最高;EDA、射频前端滤波器等核心环节国产化率偏低,是产业链安全的根本瓶颈,也是国产替代的核心战场。
中游 · 系统主导:基站设备与系统集成附加值最高,华为、中兴占据全球主导地位;空天地海一体化网络建设周期长、投资规模大;RIS等新型设备以低成本重构网络覆盖与能效结构。
下游 · 场景反哺:全息通信、低空经济、远程医疗等成为增长新引擎;终端应用需求持续反哺上游技术迭代与产品升级;运营商网络切片与边缘计算打开服务增值新空间。
(三)发展趋势
通感算智融合:6G从“连接管道”升级为“智能中枢”,通信、感知、计算、AI四位一体深度融合;网络成为智能体的“操作系统”,支持功能柔性拆解与按需智能编排。
太赫兹与RIS突破:太赫兹频段拓展频谱疆域,峰值速率跃升至Tbps级别;智能超表面(RIS)以即插即用、低成本方式提升覆盖范围与网络能效。
空天地海全域覆盖:低轨卫星、HAPS与地面网络深度融合,构建全球无缝覆盖的全域网络;星地融合破解偏远地区、海洋、低空等传统盲区的连接难题。
AI原生网络:AI内生于网络架构,实现自优化、自愈合、自编排;语义通信从传输比特升级为传输意义,通信效率实现量级提升,2030年前后有望商用。
(四)产业集聚区
京津翼:北京为核心,形成“实验室+研发基地+产业基地”协同格局;顶层设计与标准制定能力突出,高校与科研院所资源密集;经开区覆盖芯片器件、基站设备、卫星通信全链条。
长三角:上海松江建设6G未来产业集聚区,打造“6G信通智谷”,聚焦“6G+卫星+AI”,形成研发一验证一中试一生产创新闭环;南京打造“6G之城”,紫金山实验室引领技术攻关。
大湾区:深圳为核心,依托华为、中兴等龙头企业,基站设备制造能力全球领先,终端应用场景丰富,消费电子与新能源汽车底盘大,政策与产业双轮驱动,产业链配套最完整。
成渝:成都锦江区打造全国首个智简6G孵化园;电子科技大学在太赫兹通信、通感一体、AI与通信融合领域研究实力突出;聚焦技术转化与行业场景验证。